注目の経済指標とイベント(10/19~10/23)

米インフレ指標の上振れを受けた追加利上げ観測がドルの支援材料となる一方、AI関連企業の巨額投資や債務負担、資金調達への懸念から安全資産として米国債が買われ、長期金利は低下している。FRB高官の慎重な発言による早期追加利上げ観測の後退も重なり、ドルは高値から反落した。市場では、インフレを背景とする金利上昇圧力と、AI関連の信用・成長懸念を背景とする米国債利回りの低下圧力が交錯している。今週は、各国の物価・景気指標が金融政策見通しをどう変え、通貨間の金利差に波及するかに注目したい。
今回のテクニカル分析銘柄であるポンドドル(GBP/USD)は、長期指標の上向きが残る一方、短中期の下降基調が優勢となっている。英国株価指数(UK100)は、長期上昇基調を維持し、短期調整からの反発を試している。英国の物価高は金利政策への警戒材料だが、通貨には金利面の支え、株式には金融引き締めへの懸念として作用する可能性がある。
翌週は19日の中国GDP・小売売上高、21日の英国消費者物価指数(CPI)、23日の日本の全国CPIと米国のPMI速報値が判断材料となる。中国では内需の強弱、日英では基調的な物価圧力が焦点である。米国で企業活動の堅調さと価格圧力の強さが併存すれば金融引き締めへの警戒が強まる一方、活動減速が目立つ場合は、物価圧力の動向と併せて金利見通しへの影響を見極めたい。
注目の経済指標とイベント(10/19~10/23)
| 日付 | 経済指標とイベント | 日本時間 |
| 10/19(月) | ニュージーランド・貿易収支(9月) | 6:45 |
| 英国・ライトムーブ住宅価格(10月) | 8:01 | |
| 中国・国内総生産(7-9月期GDP) | 11:00 | |
| 中国・小売売上高(9月) | 11:00 | |
| 中国・鉱工業生産(9月) | 11:00 | |
| 日本・第三次産業活動指数(8月) | 13:30 | |
| カナダ・消費者物価指数(9月 CPI) | 21:30 | |
| 米国・NAHB住宅市場指数(10月) | 23:00 | |
| カナダ銀行・企業景況感調査/消費者期待調査(7~9月期) | 24:30 | |
| 10/20(火) | ドイツ・生産者物価指数(9月 PPI) | 15:00 |
| 英国・失業保険申請件数(9月) | 15:00 | |
| 英国・失業率(9月)/ILO失業率[四半期](8月) | 15:00 | |
| ユーロ圏・ZEW景況感調査(10月) | 18:00 | |
| ドイツ・ZEW景況感調査(10月) | 18:00 | |
| 米国・住宅着工件数(9月) | 21:30 | |
| 米国・建設許可件数(9月) | 21:30 | |
| 米国・住宅販売保留指数(9月) | 23:00 | |
| Capital & Code Frankfurt(~10/21) | - | |
| 10/21(水) | 日本・貿易統計[通関ベース](9月) | 8:50 |
| 英国・消費者物価指数(9月 CPI/CPIコア) | 15:00 | |
| 英国・小売物価指数(9月) | 15:00 | |
| 英国・生産者出荷価格(9月) | 15:00 | |
| 米国・EIA週間石油在庫統計 | 23:30 | |
| 10/22(木) | ニュージーランド・消費者物価指数(7-9月期 CPI) | 6:45 |
| 米国・新規失業保険申請件数 | 21:30 | |
| ユーロ圏・消費者信頼感(10月) | 23:00 | |
| 米国・景気先行指標総合指数(9月) | 23:00 | |
| The Future of Capital Markets | - | |
| 10/23(金) | 豪州・製造業/サービス/総合業PMI(10月) | |
| 英国・GfK消費者信頼感指数(10月) | 8:01 | |
| 日本・全国消費者物価指数(9月) | 8:30 | |
| 英国・小売売上高指数(9月) | 15:00 | |
| フランス・製造業/サービス/総合業PMI(10月) | 16:15 | |
| ドイツ・製造業/サービス業/総合PMI(10月) | 16:30 | |
| ユーロ圏・製造業/サービス業/総合PMI(10月) | 17:00 | |
| 英国・製造業/サービス業/総合PMI(10月) | 17:30 | |
| カナダ・小売売上高(8月) | 21:30 | |
| 米国・製造業/サービス業/総合PMI(10月) | 22:45 | |
| 米国・ミシガン大学消費者信頼感指数(10月) | 23:00 |
重要な指標・イベント
- 10月19日(月)中国・国内総生産(7~9月期)、小売売上高・鉱工業生産(9月)
中国経済の成長力と内需の回復度合いを測る重要指標である。足元では輸出の底堅さに対して、個人消費や不動産の停滞が課題となっている。政府の年間成長目標の達成に向け、消費と生産がどこまで景気を支えられるかが焦点である。予想を上回る結果は豪ドルや資源価格の上昇につながり、株式市場にも好材料となる。特に消費動向を示す小売売上高の伸びに着目したい。 - 10月21日(水)英国・消費者物価指数(9月)
英国の物価上昇とイングランド銀行の金利政策を左右する重要指標である。9月の政策会合では金利を据え置いたが、委員9人中3人が利上げを支持した。中東情勢を背景とするエネルギー価格の上昇も続いており、11月5日の政策会合に向けた判断材料となる。予想を上回ればポンド買いや英国債利回りの上昇につながる。エネルギーを除く物価やサービス価格の伸びが焦点である。 - 10月19日(月)カナダ・消費者物価指数(9月)
カナダ銀行の今後の金利判断を占う重要指標である。直近の労働市場に減速の兆候が見られる一方、原油価格の推移が物価の押し上げ要因となっている。今回は景気の鈍化と物価の高止まりのどちらが強く影響しているかが焦点である。予想を上回る結果はカナダドル買いを促すが、利下げ期待の程度によって上値は限られる。金利見通しの変化を通じた為替の反応が注目点である。 - 10月23日(金)日本・全国消費者物価指数(9月)
日銀の追加利上げ判断に関わる最重要指標である。企業の仕入れコスト上昇や為替の動きが、消費者向け価格にどこまで転嫁されているかが焦点となる。物価の伸びが予想を上回れば年内の利上げ期待が高まり、日米金利差の縮小を意識した円買いやドル円の下落につながる。月内の日銀金融政策決定会合を控え、生鮮食品を除く総合指数に加え、生鮮食品及びエネルギーを除く総合指数やサービス価格から、物価上昇の持続性を見極めたい。 - 10月23日(金)米国・製造業/サービス業/総合PMI(10月)
米国の景気動向とインフレ圧力を速報値で示す先行指標である。米金融政策会合を直前に控え、企業活動の勢いと価格上昇の有無が焦点となる。予想を上回る良好な結果は米経済の堅調さを示し、利下げを急がない見方からドル買い材料となる。反対に企業活動の減速と価格圧力の緩和が確認されれば、金利低下を通じてドルの重荷となり得る。ただし、景気悪化への警戒が強い場合は、暗号資産などのリスク資産にも売りが及ぶ可能性がある。
相場のファンダメンタル
為替市場では、米国のインフレ再燃と人工知能(AI)関連企業の信用不安がドル相場を揺さぶっている。9月の米消費者物価指数は前年比3.7%、コア指数は2.6%と予想を上回り、生産者物価指数も前月比1.3%上昇した。物価高による追加利上げ観測は、借入負担の大きいAI関連企業への懸念を強め、韓国株も急落した。米国債には安全資産としての買いが入り、長期金利が低下。ドル円は一時159円手前まで上昇した後、158円台に反落した。
今週は19日の中国国内総生産(GDP)と小売売上高、21日の英国消費者物価指数、23日の日本全国消費者物価指数と米購買担当者景気指数(PMI)が焦点である。中国の内需が弱ければ資源需要への懸念を通じて豪ドルに下押し圧力がかかる可能性がある。英国ではエネルギー高を背景とする物価の伸びが中央銀行の金利判断に影響する。日本の物価は日銀の追加利上げ観測、米PMIは米連邦公開市場委員会(FOMC)を前に景気と価格動向の判断材料となる。
米国の物価上昇は金利上昇を通じてドル買いにつながるが、金融引き締めによる景気減速への警戒が強まれば、国債利回りの低下を招く可能性もある。日本では物価の高止まりが日銀の追加利上げ期待につながるかが重要であり、英国でも物価指標が次回政策会合の判断材料となる。ドル円相場では、物価指標の強弱だけでなく、その結果を受けて日米の政策金利見通しがどちらに変化するかが焦点である。
テクニカル分析
英ポンド/米ドル(GBP/USD)
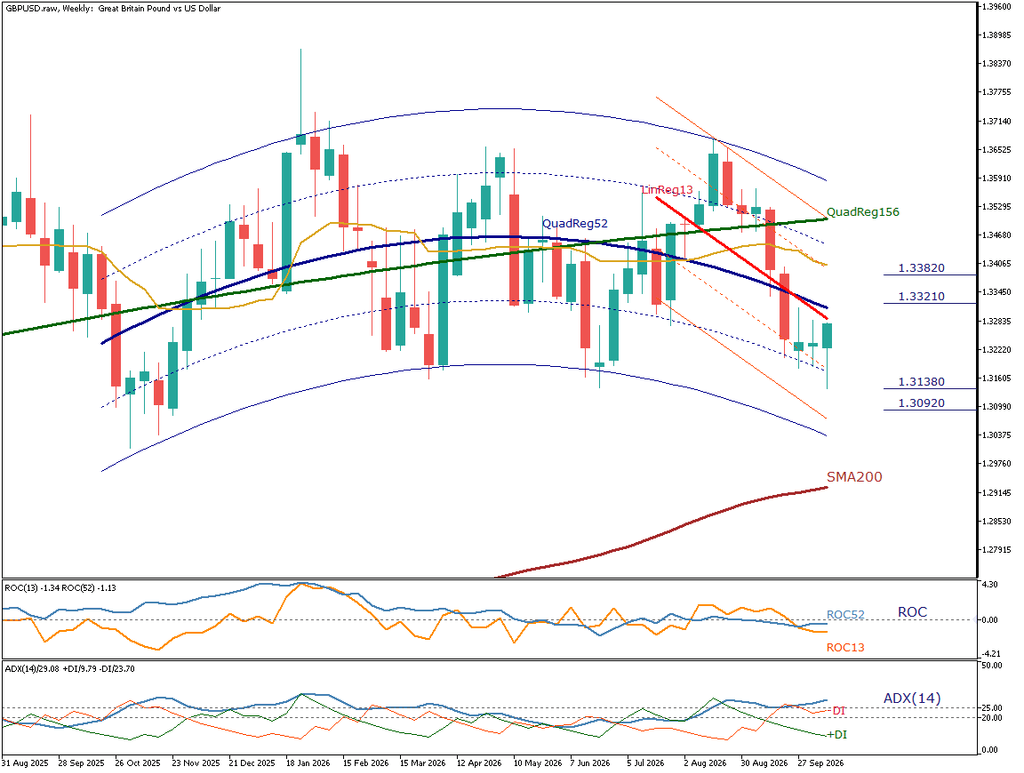
ポンドドル(GBP/USD)の週足は、1月に1.38ドル台まで上昇した後、反落と反発を繰り返し、8月には1.36ドル台まで回復した。しかし、戻り高値を更新できず下落に転じ、直近は1.32ドル台後半で推移している。高値が伸びきらないでいる一方で、安値圏でも下げ渋っており、下降基調が続く中で下値支持を試す局面である。
価格は、KAMA(カウフマン適応移動平均線)と下向きのLinReg13(13週線形回帰線)を下回り、短期の下落圧力が優勢である。QuadReg52(52週二次回帰線)も下向きに推移し、調整が中期の価格軌道にも及んでいる。一方、QuadReg156は緩やかな上昇傾斜を維持し、価格も上向きのSMA200(200週単純移動平均線)を上回る。短中期の弱さに対し、長期の上昇構造は残っている。
13週・52週のROC(価格変化率)はともにマイナス圏にあり、下方向で一致している。足元の価格反発に対し、両指標がそろって改善する動きはまだ明確でなく、下落の勢いが持続的に弱まったかは確認を要する。ADX(平均方向性指数)は29台を維持し、−DIが+DIを上回るため、下降トレンドの強さは依然として確認できる。ただし、下方向の優位性が残り、トレンドの強さも示されている。
現状は、上昇転換よりも下落継続が優勢である。直近は、下方向に長いヒゲを付けながら反発しており、1.3321ドルの抵抗水準を回復できるかが当面の焦点となる。反発が続いても1.3382ドルを上抜けられず、LinReg13やQuadReg52が下向きを維持する場合は、1.3138〜1.3092ドルの支持帯を再び試す展開が想定される。一方、1.3382ドルを週足終値で回復し、短期回帰線の下落傾斜が緩和すれば、下降基調の見方を再検討する必要がある。(本記事執筆時点で最新週足は形成中)
UK100(英国株価指数)
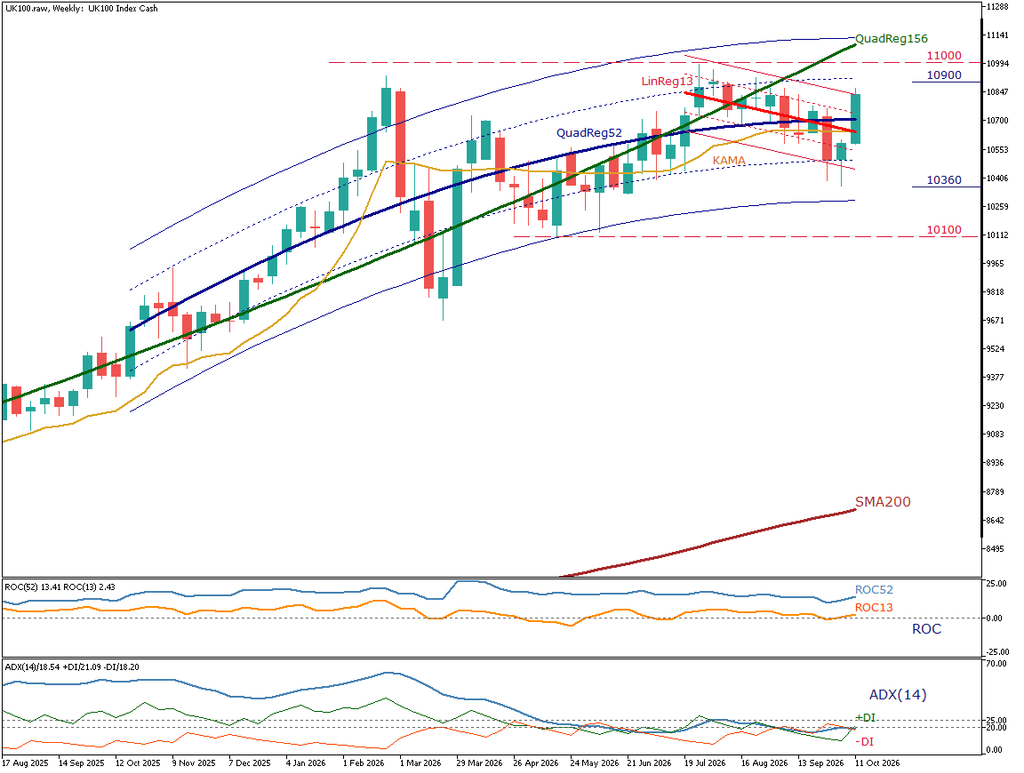
UK100(英国株価指数)の週足は、8月に11,000手前まで上昇した後、戻り高値を切り下げ、10月初旬には10,500付近まで下落した。その後は反発に転じ、直近は10,800台まで回復している。短期の下降基調は残るものの、下値からの反発が強まり、10,900の抵抗水準を突破できるかが焦点である。
価格は下向きのLinReg13(13週線形回帰線)およびKAMA(カウフマン適応移動平均線)を上回り、QuadReg52の上側へ回復している。一方、QuadReg156(156週二次回帰線)は上向きを維持し、SMA200(200週単純移動平均線)も上昇を続けている。対照的に、QuadReg52(52週二次回帰線)の傾きはほぼ水平となり、中期の上昇ペースは鈍化している。長期上昇構造の中で、短期調整からの回復を試す局面である。
ROC(価格変化率)は52週が+13.4%、13週が+2.4%と、ともにプラス圏で上昇している。長期の上昇基調に加え、短期のモメンタムにも改善が見られる。ただし、13週の上昇率は52週に比べて限定的である。また、ADX14(平均方向性指数)は18.5と低く、明確なトレンド強度は確認できない。反発の勢いは回復しているものの、持続的な上昇へ移行したかは慎重に見極める必要がある。
今後は、10,900の突破が上値の焦点となる。同水準を上抜き、LinReg13やKAMAの傾きが上向けば、短期調整の一巡と11,000への上昇を見込む余地が広がる。一方、10,900を越えられず反落し、10,360を割り込めば、調整が10,100付近まで拡大する可能性がある。現状は長期上昇トレンド内で反発が強まる局面だが、上昇再開には抵抗水準の突破とトレンド強度の改善が必要である。(本記事執筆時点で最新週足は形成中)
※本記事の情報は市場の動向をご紹介するもので、投資の推奨や勧誘を行うものではありません。また、情報の正確性・完全性について保証するものではありません。
ThreeTraderでは、狭いスプレッドと高い約定力で、幅広い銘柄の取引が可能です。
お得なキャンペーン情報はこちら⇒詳細を見る