注目の経済指標とイベント(11/23~11/27)

米国の追加利上げ観測がドルを支え、主要通貨に対するドル高が続いている。米小売売上高の伸びは鈍化したが、基調的な消費は底堅い。物価上昇が続くなかで消費がどこまで持ちこたえるかが、追加利上げの時期や幅を見極めるうえでの焦点となる。
今回は、米国の追加利上げ観測とドル高を踏まえ、ゴールド(XAU/USD)と豪ドル(AUD/USD)を週足で分析する。両銘柄とも長期の回帰線は上向きだが、足元では戻り高値の切り下げが続く。ゴールドは3,900ドルを回復できるか、豪ドルは200週単純移動平均線を週足終値で取り戻せるかが焦点である。
今週は、25日の米個人消費支出(PCE)価格指数と国内総生産(GDP)改定値が注目される。物価上昇率が予想を上回り、個人消費の底堅さも確認されれば、追加利上げ観測を補強する。一方、消費が弱ければ、高金利による景気への負担も意識される。25日の豪州と27日の東京都区部の消費者物価指数(CPI)では、サービスにも値上がりが広がっているかを確認し、豪準備銀行(RBA)と日銀の追加利上げ観測を左右する材料を探る。
注目の経済指標とイベント(11/23~11/27)
| 日付 | 経済指標とイベント | 日本時間 |
| 11/23(月) | フランス・製造業PMI(11月 速報値) | 17:15 |
| フランス・サービス部門PMI(11月 速報値) | 17:15 | |
| ドイツ・製造業PMI(11月 速報値) | 17:30 | |
| ドイツ・サービス部門PMI(11月 速報値) | 17:30 | |
| ユーロ圏・製造業PMI(11月 速報値) | 18:00 | |
| ユーロ圏・サービス部門PMI(11月 速報値) | 18:00 | |
| ユーロ圏・総合PMI(11月 速報値) | 18:00 | |
| 英国・製造業PMI(11月 速報値) | 18:30 | |
| 英国・サービス部門PMI(11月 速報値) | 18:30 | |
| 米国・シカゴ連銀全米活動指数 | 22:30 | |
| 米国・製造業PMI(11月 速報値) | 23:45 | |
| 米国・サービス部門PMI(11月 速報値) | 23:45 | |
| 米国・総合PMI(11月 速報値) | 23:45 | |
| 11/24(火) | ドイツ・Ifo景況感指数(11月) | 18:00 |
| 米国・S&Pケースシラー住宅価格(9月) | 23:00 | |
| 米国・リッチモンド連銀製造業指数(11月) | 24:00 | |
| 米国・コンファレンスボード消費者信頼感指数(11月) | 24:00 | |
| 11/25(水) | 豪州・消費者物価指数(10月 CPI) | 9:30 |
| ドイツ・実質GDP(7-9月 確報値) | 16:00 | |
| 米国・個人所得・支出(10月) | 22:30 | |
| 米国・個人消費支出(10月 PCEコア・デフレーター) | 22:30 | |
| 米国・個人消費支出(10月 PCE・デフレーター) | 22:30 | |
| 米国・個人消費支出(10月 PCE) | 22:30 | |
| 米国・実質国内総生産(7-9月 GDP・改定値) | 22:30 | |
| 米国・新規失業保険申請件数 | 22:30 | |
| 米国・失業保険継続受給者数 | 22:30 | |
| 米国・耐久財受注(10月) | 22:30 | |
| 米国・新築住宅販売件数(10月) | 24:00 | |
| 米国・週間石油在庫統計 | 翌0:30 | |
| 米国・米地区連銀経済報告[ベージュブック](11月) | 翌4:00 | |
| 11/26(木) | 米国・感謝祭(米国株式市場休場) | - |
| 豪州・民間設備投資(7-9月) | 9:30 | |
| ユーロ圏・マネーサプライM3(10月) | 18:00 | |
| 11/27(金) | 日本・消費者物価指数[東京都区部](11月) | 8:30 |
| フランス・国内総生産(7-9月 GDP・改定値) | 16:45 | |
| フランス・消費者物価指数(11月 CPI) | 16:45 | |
| ドイツ・失業者数(11月) | 17:55 | |
| ドイツ・失業率(11月) | 17:55 | |
| ユーロ圏・消費者信頼感(11月) | 19:00 | |
| 米国・卸売在庫(10月) | 22:30 |
重要な指標・イベント
- 11月23日(月)ユーロ圏・製造業・サービス部門・総合PMI(11月速報値)
企業調査を通じて、製造業とサービス業の活動が前月より拡大したかを測る。10月の総合指数は53.1から51.7に低下し、サービス業の新規受注も減少に転じた。今回は直前にフランスとドイツの速報値が出るほか、米国の速報値も発表される。ユーロ圏が市場予想を下回り、米国が上回れば、欧米の景気差を意識したユーロ売り・ドル買いにつながる。活動の拡大と縮小を分ける50に加え、サービス業の受注が持ち直すか、販売価格の上昇が続くかが確認点となる。 - 11月25日(水)豪州・消費者物価指数(10月)
豪州準備銀行(RBA)が11月3日に政策金利を4.85%へ引き上げてから、初めて公表される月次の物価統計である。RBAは、物価上昇率が目標範囲の上限である3%に戻る時期を2027年後半と見込む。総合指数が市場予想を上回り、値動きの大きい品目の影響を抑えた指標も伸びれば、追加利上げを見込む豪ドル買いを支える。燃料や住宅関連費用に加え、サービスにまで値上がりが広がっているかが注目点である。翌日の民間設備投資では、高い金利の下でも企業が投資を続けているかが分かる。 - 11月25日(水)米国・10月個人消費支出
食品とエネルギーを除く物価指数は、9月に前月比0.3%上昇した。一方、物価の影響を除いた個人消費はほぼ横ばいだった。今回は感謝祭の休場前に発表され、7~9月期の実質国内総生産(GDP)改定値も同時に出る。物価が市場予想を上回り、消費も底堅ければ、10月会合で一部の委員が支持した追加利上げへの見方が強まり、米金利上昇とドル買いを促す。米金利の上昇は暗号資産の重荷にもなる。物価の前月比と、GDPで個人消費がどう改定されたかを照らし合わせ、値上がりが続くなかでも消費が底堅さを保っているかを読み取りたい。 - 11月25日(水)米国・実質国内総生産(7-9月 GDP・改定値)
米国の景気の勢いを確認する指標で、速報値を改定した値である。直近の雇用統計では雇用の伸びが鈍化した一方、小売売上高は堅調で、景気減速と消費の強さが混在している。今回の改定で個人消費の伸びが上方修正されれば、景気の底堅さが確認され、ドル買いにつながる。反対に下方修正されれば、景気減速への懸念が強まり、個人消費が下方修正され、米金利が低下すれば、ドル円の上値を抑える材料となり得る。GDP全体の伸び率に加え、個人消費と設備投資の内訳が市場の評価を左右する。 - 11月27日(金)8:30 日本・11月東京都区部消費者物価指数(速報値)
20日に公表された全国10月分に続き、東京都区部の11月分が発表される。日銀は10月会合で政策金利を1.25%程度に維持したが、委員1人は1.50%への引き上げを提案した。12月会合を控え、生鮮食品を除く指数が市場予想を上回り、外食などのサービスにも値上がりが広がれば、追加利上げを見込む円買いにつながる。全国と東京では対象地域と対象月が異なる。そのため、それぞれの上昇率が前回からどう変わったかを比べ、エネルギー価格や補助制度の影響を分けて読む必要がある。
相場のファンダメンタル
為替市場では、米国の追加利上げ観測を背景に、ドル高基調が続いている。米10月の小売売上高は前月比0.2%増と減速したが、基調的な消費を示す指標は0.6%増と底堅かった。18日公表のFOMC議事要旨では追加引き締めへの警戒が示され、ドルを支えた。豪州では10月の失業率が4.9%へ上昇し、豪ドルが下落した。日本の10月消費者物価指数(CPI)は前年比2.2%上昇したが、市場予想には届かなかった。日米の金融政策見通しの違いが意識されている。
今週は、23日の欧米の購買担当者景気指数(PMI)速報値、25日の米個人消費支出(PCE)価格指数、7~9月期国内総生産(GDP)改定値が注目される。欧米のPMIは景気の回復力の違いを測る材料で、ユーロドルの方向性を左右しそうだ。米PCEでは物価上昇圧力、GDPでは個人消費の強さが焦点となる。両指標が底堅ければ追加利上げ観測を補強するが、消費の減速が確認されれば、米金利とドルの上昇を抑える要因となる。なお、26日は感謝祭で米国市場が休場となる。
豪州では25日に10月CPIが発表される。雇用情勢の悪化と根強い物価上昇が併存しており、豪準備銀行(RBA)の政策判断に関心が集まる。日本では27日の東京都区部CPIが、12月の日銀追加利上げを巡る判断材料となる。為替市場では、米国の物価と消費の強さに加え、日豪の金融政策見通しが主要通貨の値動きを左右する。特にドル円では、米国の追加引き締め観測と日本の利上げ期待が金利差にどう反映されるかが焦点となる。
テクニカル分析
ゴールド/米ドル(XAU/USD)
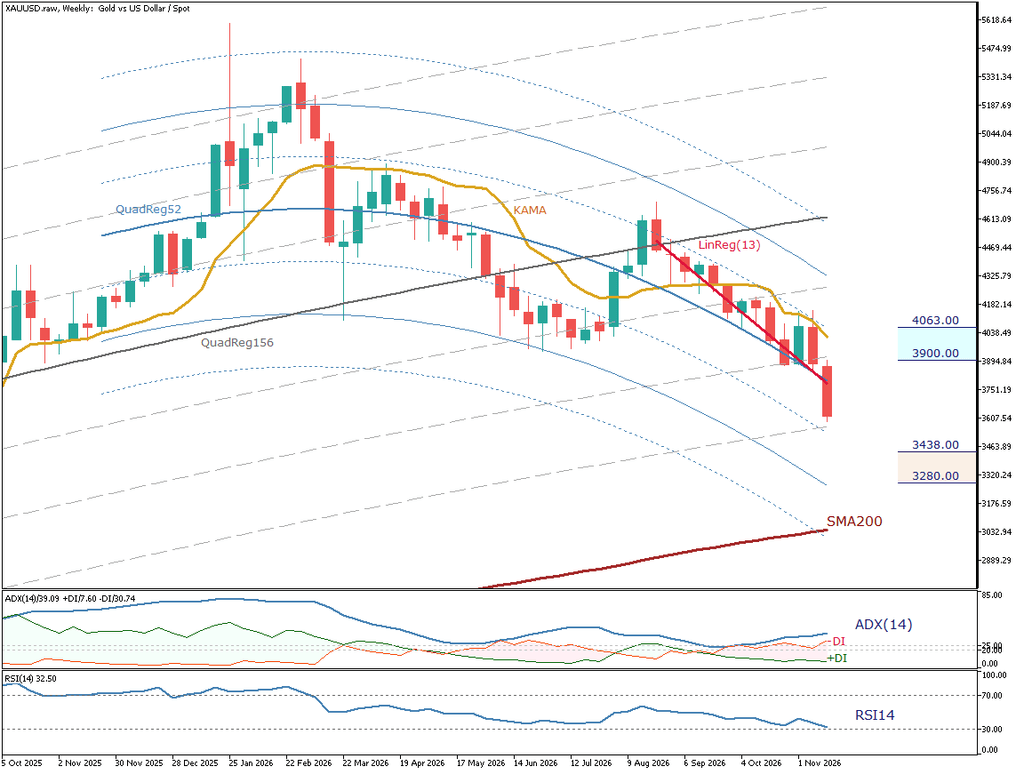
ゴールド(XAU/USD)の週足は、夏場の安値圏から4,600ドル台まで反発した後、戻り高値を切り下げている。直近では一時4,000ドル台を回復したが、上昇は続かなかった。形成中の週足では3,900ドルを下回り、3,600ドル近辺まで下落している。前回の下落を受け止めた3,900ドル近辺が、今度は戻りを抑える水準に変わるかが重要である。
注目すべきは、下降トレンドの強さと統計的な下方乖離が併存している点である。価格は、下向きのLinReg13(13週線形回帰線)とKAMA(カウフマン適応移動平均線)を下回っている。QuadReg52(52週二次回帰線)も下向きに湾曲する一方、QuadReg156(156週二次回帰線)の端点は上向きを維持している。長期回帰線からの標準化残差は約−2.95で、過去156週の推定構造に対して価格が大きく下振れている。
ADX(平均方向性指数)は約39まで上昇し、下降方向指数が上昇方向指数を大きく上回っている。RSI(相対力指数)も32.5まで低下し、売られ過ぎの目安とされる30に近づいている。反発した場合は、RSIの持ち直しに加え、価格が13週線形回帰線を週足終値で回復できるかが、戻りの強さを測る手掛かりとなる。
上値は、3,900ドルが最初の抵抗候補である。週足終値で回復すれば、次は4,063ドルが戻りの節目となる。反対に、3,900ドルを回復できず、短期の回帰線も下向きのままなら、下値支持の候補は3,438ドルである。同水準を週足終値で割り込めば、次の下値の節目は3,280ドルとなる。(本記事執筆時点で最新週足は形成中)
豪ドル/米ドル(AUD/USD)
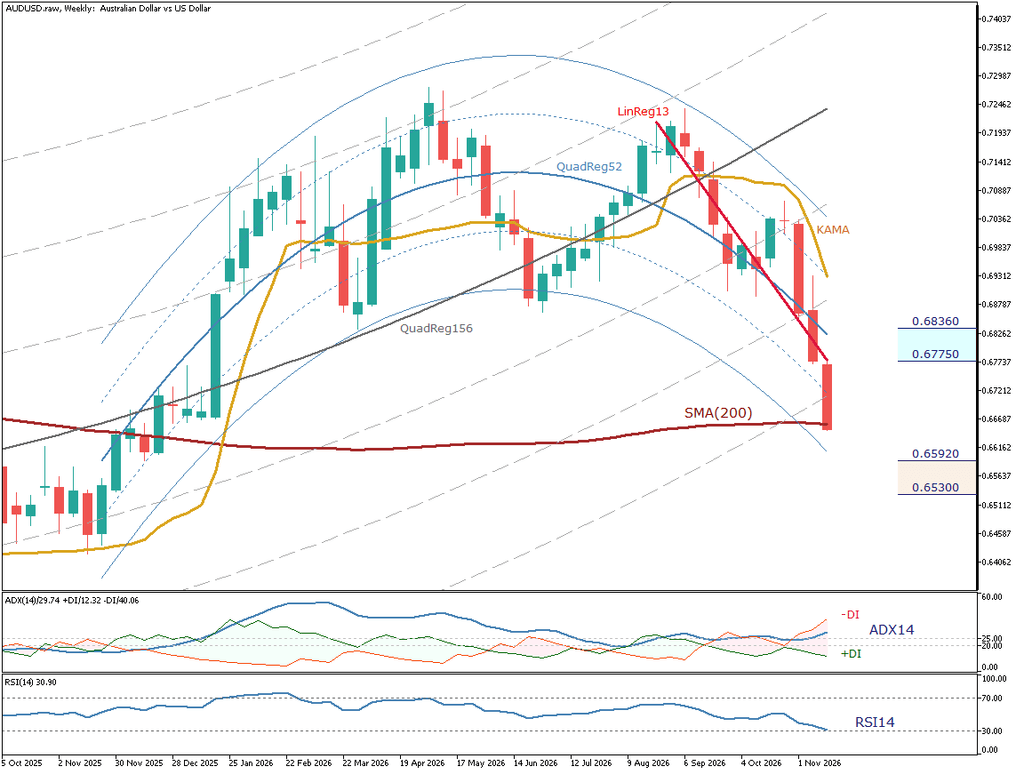
豪ドル/米ドル(AUD/USD)の週足は、4月に0.72ドル台まで上昇した後、戻り高値を切り下げている。8月には0.71ドル台まで反発したが、上昇は続かなかった。直近は0.665ドル付近まで下落し、形成中の週足はSMA200(200週単純移動平均線)を小幅に下回っている。週足終値で同線を維持できるかが焦点である。
価格は、下向きのLinReg13(13週線形回帰線)とKAMA(カウフマン適応移動平均線)を下回っている。QuadReg52(52週二次回帰線)の末端も下向きで、短中期では下落が優勢である。一方、QuadReg156(156週二次回帰線)の末端は上向きを保っている。長期の回帰線が上向くなか、価格は長期の支持候補である200週線を試している。
ADX(14週の平均方向性指数)は29台へ上昇した。売りの強さを示す−DI(方向性指標)は、買いの強さを示す+DIを大きく上回っている。RSI(14週・相対力指数)は31付近と、売られ過ぎの目安である30に近い。また、11月10日時点の米商品先物取引委員会(CFTC)の先物建玉統計では、レバレッジド・ファンドの豪ドル先物買い越しは50,819枚だった。これは過去156週の分布で88.14パーセンタイルに位置する高水準である。価格が下落しているにもかかわらず買い越し規模は大きく、今後の建玉調整が下落圧力を強めるリスクにも注意が必要である。
週足終値でSMA200を下回れば、次の下値の目安は0.6592ドル付近である。そこも割り込めば、0.6530ドル付近が意識される。一方、200週線を回復して引ければ、0.6775ドル付近まで戻せるかが、反発の強さを測る手掛かりとなる。(本記事執筆時点で最新週足は形成中)
※本記事の情報は、記事執筆時における市場の動向をご紹介するもので、投資の推奨や勧誘を行うものではありません。また、情報の正確性・完全性について保証するものではありません。
ThreeTraderでは、狭いスプレッドと高い約定力で、幅広い銘柄の取引が可能です。
お得なキャンペーン情報はこちら⇒詳細を見る