注目の経済指標とイベント(11/2~11/6)

原油高で物価上昇への懸念が続くなか、雇用の減速も警戒されている。物価を抑えるために引き締め姿勢を維持するのか、景気を支えるために利下げへ転じるのか、その判断時期が市場の主要な論点である。各国の景気と物価の違いが今後の金利方針にどう表れるかが、為替相場の方向を左右する。
今回は、長期の上昇傾向が残る一方、短中期の下落が進むユーロ/米ドルと、長期上昇の中で調整が続くナスダック100指数を取り上げる。米中間選挙や米雇用統計を控え、両銘柄が上昇構造を保てる位置にあるかを週足で整理する。下値支持と戻りの目安を示し、イベント後の値動きが調整の範囲にとどまるのか、下落の深まりを示すのかを見極める判断材料を確認したい。
米中間選挙は財政・通商政策の見通し、米雇用統計は景気と金利の判断を左右する主要材料である。雇用と賃金が底堅ければ引き締め継続への見方が強まり、雇用減速が進めば利下げ期待と景気への懸念が交錯する可能性がある。ユーロ圏の消費者物価指数も、米欧の金利方針の違いを見極めるうえで重要となる。
注目の経済指標とイベント(11/2~11/6)
| 日付 | 経済指標とイベント | 日本時間 |
| 11/2(月) | 中国・RatingDog製造業PMI(10月) | 10:45 |
| ドイツ・小売売上高指数(9月) | 16:00 | |
| フランス・製造業PMI(10月) | 17:50 | |
| ドイツ・製造業PMI(10月) | 17:55 | |
| ユーロ圏・製造業PMI(10月) | 18:00 | |
| 英国・製造業PMI(10月) | 18:30 | |
| 米国・製造業PMI(10月) | 23:45 | |
| 米国・ISM製造業景況指数(10月) | 24:00 | |
| 米国・建設支出(9月) | 24:00 | |
| Hong Kong FinTech Week x StartmeupHK 2026(~11/6) | - | |
| 11/3(火) | 豪準備銀行(RBA) 政策金利 | 12:30 |
| 米国・JOLTS求人件数(9月) | 24:00 | |
| 米国・製造業受注指数(9月) | 24:00 | |
| 米国・耐久財受注(9月 確報値) | 24:00 | |
| Devcon 8 India(~11/6) | - | |
| 米国・中間選挙(現地投票日) | - | |
| 11/4(水) | ニュージーランド・雇用統計(7~9月期) | 6:45 |
| フランス・サービス業PMI(10月) | 17:50 | |
| ドイツ・サービス業PMI(10月) | 17:55 | |
| ユーロ圏・サービス業PMI(10月) | 18:00 | |
| ユーロ圏・総合PMI(10月) | 18:00 | |
| 英国・サービス業PMI(10月) | 18:30 | |
| ユーロ圏・消費者物価指数(10月 HICP 速報値) | 19:00 | |
| 米国・MBA住宅ローン申請指数 | 21:00 | |
| 米国・ADP民間雇用者数(10月) | 22:15 | |
| 米国・貿易収支(9月) | 22:30 | |
| 米国・サービス業PMI(10月) | 23:45 | |
| 米国・総合PMI(10月) | 23:45 | |
| 米国・ISM非製造業景況指数[総合](10月) | 24:00 | |
| Blockchain Summit Latam Colombia 2026(~11/6) | - | |
| 11/5(木) | 日本銀行 金融政策決定会合・議事要旨(9月) | 8:50 |
| 豪州・貿易収支(9月) | 9:30 | |
| ドイツ・製造業受注(9月) | 16:00 | |
| フランス・鉱工業生産(9月) | 16:45 | |
| フランス・製造業生産指数(9月) | 16:45 | |
| 英国・建設業PMI(10月) | 18:30 | |
| イングランド銀行(BOE) 政策金利 | 21:00 | |
| 米国・新規失業保険申請件数 | 22:30 | |
| Bitcoin Amsterdam 2026(~11/6) | - | |
| ETHGlobal Mumbai(~11/7) | - | |
| 11/6(金) | ドイツ・鉱工業生産(9月) | 16:00 |
| ユーロ圏・小売売上高(9月) | 19:00 | |
| カナダ・雇用統計(10月) | 22:30 | |
| 米国・雇用統計(10月) | 22:30 | |
| 米国・ミシガン大学消費者信頼感指数(11月 速報値) | 24:00 |
重要な指標・イベント
- 11月3日(火)12:30 豪州・豪準備銀行(RBA)政策金利
豪ドルの方向を左右する政策判断である。ハウザー副総裁が10月に物価見通しの悪化を指摘しており、追加利上げの有無が焦点となる。利上げや今後の引き上げを示す説明は豪ドル買いを支え、据え置きと景気減速への配慮は売り材料となる。物価上昇と雇用減速のどちらを重く評価するかに加え、声明で示す今後の金利方針を確認する。豪ドル円では日本との金利差に対する評価が値動きを左右する。 - 11月3日(火)米国・中間選挙(日本時間4日にかけて開票が進む見込み)
米国の連邦議会の勢力構成を決める重要選挙であり、今後の財政・通商政策を左右する。今回は原油高による物価上昇と米国の金利動向が注目される中、議会の構成変化が減税や政府支出、関税政策にどう影響するかが焦点である。選挙結果を受けて財政赤字や国債発行の見通しが変われば、米国債利回りとドルの方向性に影響する。株式市場では政策変更による企業収益への影響が重要となり、NASDAQ100や暗号資産にも波及する。上下両院の議席配分と、選挙後の政策運営の見通しが重要である。接戦区の集計状況によっては、上下両院の勢力配分の判明に時間を要する可能性がある。 - 11月4日(水)19:00 ユーロ圏・消費者物価指数(10月速報値)
ユーロ圏の物価動向を確認し、欧州中央銀行(ECB)の今後の金利判断を左右する重要指標である。9月の消費者物価上昇率は前年比3.8%と、8月の3.2%から加速し、エネルギー価格の上昇が物価全体を押し上げた。今回は原油高の影響が10月も続いているかが焦点となる。市場予想を上回れば利下げ期待が後退し、ユーロ買いにつながる一方、物価上昇の鈍化はユーロ売りを促す。総合指数に加え、エネルギーとサービス価格の動向が重要であり、金や暗号資産にも影響する。 - 11月4日(木)24:00 米国・ISM非製造業景況指数(10月)
米国経済の中心であるサービス業の景況感を示す重要指標である。原油高による物価上昇が続く中、企業の仕入価格と新規受注の動きも焦点となる。総合指数や雇用指数が予想以上に強ければドル買いと米国債利回りの上昇につながり、暗号資産には重荷となる。一方、弱い結果は利下げ期待を支えるが、受注や雇用の大幅な悪化は株式や暗号資産の売り材料となる。景気拡大・縮小の境目である50との差と各指数の内訳が重要である。 - 11月5日(木)21:00 英国・イングランド銀行(BOE)政策金利
ポンドと英国債の方向を左右する政策会合である。今回は金融政策報告書も公表され、物価と成長率の予測が更新される。物価上昇への対応と景気減速への配慮をどう両立するかが焦点となる。市場予想より金利引き上げに前向きな説明はポンド買いを促し、金利引き下げに前向きな説明は売り材料となる。政策金利の決定だけでなく、委員の賛否と予測の修正理由から、今後の金利方針を読み取る会合である。 - 11月6日(金)22:30 米国・雇用統計(10月)
雇用と賃金から米国の景気と金利の方向を判断する、週内の最重要指標である。9月の非農業部門雇用者数は前月比2.9万人増にとどまり、失業率は4.2%だった。今回は10月末の米連邦公開市場委員会(FOMC)を経て、雇用減速が続いているかが焦点となる。雇用や賃金が予想を上回れば利下げ期待が後退し、ドル買いと米国債利回りの上昇を促す。一方、弱い結果はドルの下落を招くが、景気悪化への懸念が強まれば株式や暗号資産には売り圧力となる。失業率と平均時給、過去分の改定幅が重要である。
相場のファンダメンタル
為替市場では、米国の景気の強さと物価上昇の長期化が金利見通しを左右している。米連邦準備制度理事会(FRB)は政策金利を3.75~4.00%に据え置き、米7~9月期実質国内総生産(GDP)は年率3.4%増、9月の個人消費支出(PCE)物価指数は前年比3.6%上昇した。欧州中央銀行(ECB)も金利を据え置き、エネルギー高による物価上振れを警戒している。原油の供給不安が続くなか、米欧の追加利上げ観測と景気への負担が意識される。
こうしたなか、今週は3日の豪州準備銀行の政策判断と米中間選挙、4日のユーロ圏消費者物価指数、5日の英中央銀行の政策会合が焦点である。豪州と英国では、原油高が物価に及ぼす影響と景気減速への配慮が、金利方針の違いとして表れるかが注目される。米中間選挙では議会の勢力構成が財政支出や関税政策の見通しを変え、米国債利回りとドルに波及する可能性がある。ユーロ圏の物価指標は、欧州中央銀行の追加利上げ観測を測る材料となる。
週後半は米サービス業景況指数に加え、6日の米雇用統計が最大の焦点である。雇用者数や失業率、賃金の伸びが底堅ければ、米国の追加利上げ観測を支える材料となる。雇用減速が鮮明なら金利見通しは修正されるが、景気への警戒が強まる可能性もある。ドル円相場では米国の金利動向と日米金利差、ユーロやポンドでは各中央銀行の引き締め姿勢の違いが重要である。原油価格の変動も物価と金利の見通しを通じ、主要通貨の値動きに影響する。
テクニカル分析
ユーロ/米ドル(EUR/USD)
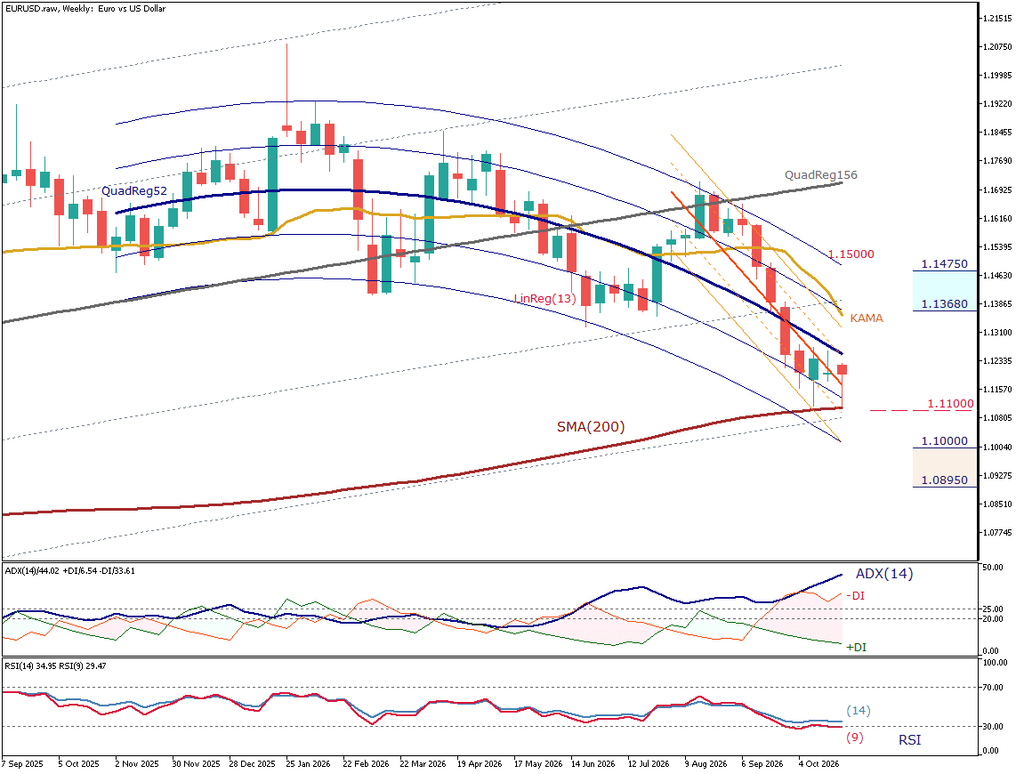
ユーロドル(EUR/USD)の週足は、8月に1.17ドル付近まで反発した後、戻り高値を切り下げながら下落している。9月には1.15ドルを割り込み、10月に入ると下落が進み、直近は一時1.11ドル付近まで値を下げた。価格は下降する短期回帰線に沿って推移しており、短中期の下降基調が続く中、長期の下値支持を試す局面である。
価格は下向きのLinReg13(13週線形回帰線)とKAMA(カウフマン適応移動平均線)を下回り、戻りの弱さを示している。QuadReg52(52週二次回帰線)も下向きに転じ、短中期の下降構造を裏付ける。一方、QuadReg156は上向きを維持しており、長期の上昇傾向とは方向が分かれている。価格は上向きのSMA200(200週単純移動平均線)付近まで下落しており、長期的な支持力が焦点となる。
ADX(平均方向性指数、14期間)は約44と25を大きく上回り、強いトレンドを示す。DI(方向性指標)は、−DIが33.6、+DIが6.5であり、下降方向が優勢である。RSI(相対力指数)は14期間が34.9、9期間が29.5と低水準にあり、下押しの強さを示している。ただし、9期間の数値は売られ過ぎの目安とされる30を若干下回っており、反発が生じた場合の戻りの強さにも注目したい。
当面はSMA200(200週単純移動平均線)付近の1.11ドルを維持できるかが焦点となる。同水準を週足終値で下回れば、長期的な支持が弱まり、1.1ドル、次いで1.0895ドルへ調整が深まる可能性がある。一方、支持を維持して反発し、1.1368ドルを回復できれば、1.1475ドルが次の上値目安となる。ただし、支持水準での下げ止まりだけでは上昇転換を判断できない。LinReg13やKAMAの回復に加え、QuadReg52の下降傾斜が弱まるかを併せて見極めたい。(本記事執筆時点で最新週足は形成中)
ナスダック100指数(NAS100)
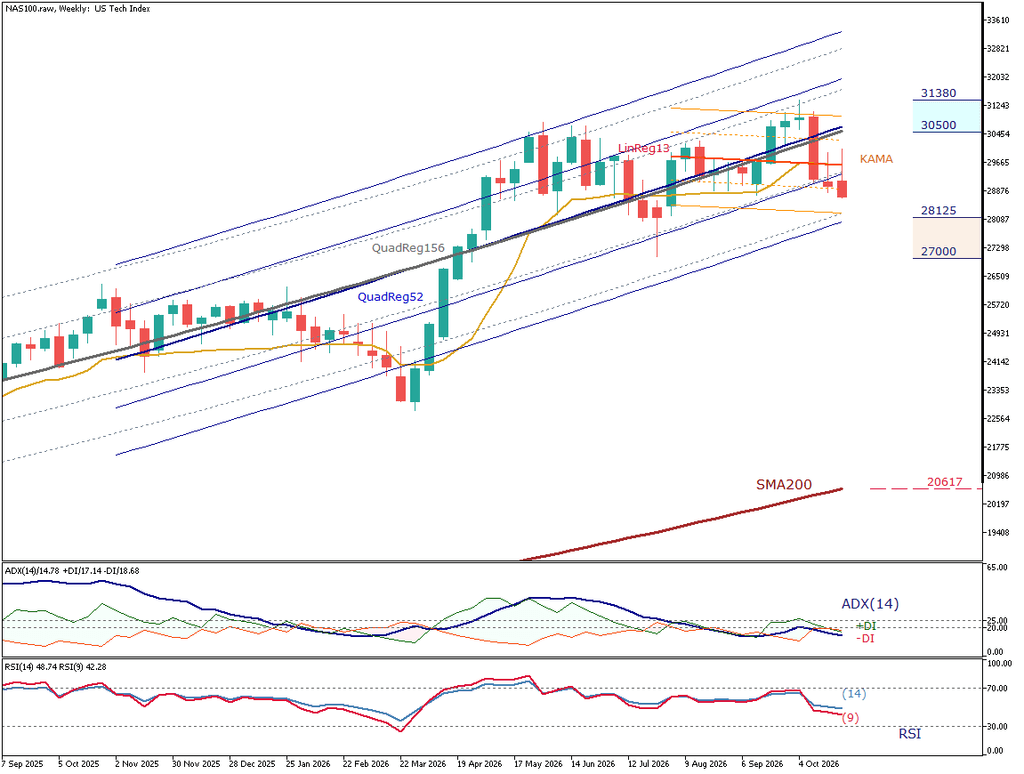
NASDAQ100指数(NAS100)の週足は、7月後半に一時27,000台まで下落した後、28,000前後で下値を固め、9月以降は再び上昇した。10月初旬には31,380付近まで値を伸ばしたものの、上昇が続かず反落し、28,000後半まで調整した。直近は一時30,000台へ反発しているが、直近高値を回復できておらず、押し戻されている。中長期の上昇構造は残るものの、足元では下押しが続き、調整局面での下値支持を確かめる段階である。
QuadReg156(156週二次回帰線)とQuadReg52(52週二次回帰線)はともに上向きで、上向きのSMA200(200週単純移動平均線)を大きく上回って推移している。さらに、QuadReg52の傾きがQuadReg156を上回っていることから、中長期的な上昇傾向は維持されている。ただし、価格は、やや横ばいのLinReg13(13週線形回帰線)とKAMA(カウフマン適応移動平均線)を下回り、全体的な方向感は定まっていない。
ADX(平均方向性指数、14期間)は14.8と低く、トレンドの強さは限定的である。+DI(方向性指標)と−DIはほぼ拮抗し、売買方向の優劣は明確でない。RSI(相対力指数)は14期間が48.7、9期間が42.3、ともに50を下回り、上昇モメンタムには至っていない。短期的な反発の兆しはあるものの、上昇再開を裏付けるには不十分である。
当面は29,000前後で下げ止まれるかが焦点となる。反発してKAMAを回復できれば、調整一巡を探る動きとなり、短期回帰線付近の30,500が次の上値目安となる。同水準を上抜けて推移できれば、31,380への再接近が視野に入る。上昇の持続性は、+DIの優位拡大とADXの持ち直しを併せて判断する。一方、29,000を下回る状態が続けば28,125が次の下値目安となり、週足終値で同水準を割り込めば、27,000方向への調整拡大が警戒される。(本記事執筆時点で最新週足は形成中)
※本記事の情報は市場の動向をご紹介するもので、投資の推奨や勧誘を行うものではありません。また、情報の正確性・完全性について保証するものではありません。
ThreeTraderでは、狭いスプレッドと高い約定力で、幅広い銘柄の取引が可能です。
お得なキャンペーン情報はこちら⇒詳細を見る