注目の経済指標とイベント(10/12~10/16)

今週(10月12〜16日)は、根強い物価圧力と個人消費の持続力が焦点となる。米国の追加利上げが意識されるなか、物価の鈍化が進むのか、金利上昇の影響が需要を弱めているのかを、週後半の指標で見極める。
今回のテクニカル分析は、金利上昇が成長株の評価や、利息を生まないゴールドの保有判断に影響するなか、ナスダック100とゴールドの週足を確認する。ナスダック100は中長期の上昇基調を維持しているが、高値更新に対してトレンド強度の回復は限定的である。一方、ゴールドは長期回帰線が上向きを保つものの、中期回帰線は下向きで、短期では下落が優位となっている。ナスダック100は32,000と29,690、ゴールドは4,375ドルと3,984.40ドルを軸に、上昇の継続や下げ止まりを判断する条件を整理する。
14日の米消費者物価指数、15日の生産者物価指数と小売売上高を組み合わせ、物価と消費の強弱を確認する。物価が上振れる一方で消費が弱まれば、追加引き締めへの警戒と景気減速懸念が重なる。15日は主要指標が同時発表されるため、初動に加え、内訳と米金利の反応にも注意が必要である。
注目の経済指標とイベント(10/12~10/16)
| 日付 | 経済指標とイベント | 日本時間 |
| 10/12(月) | 米国・祝日(Columbus Day:株式・先物は通常営業) | - |
| 日本・祝日(スポーツの日:祝日取引) | - | |
| カナダ・祝日(感謝祭:休場) | - | |
| 10/13(火) | 日本・国内企業物価指数(9月) | 8:50 |
| オーストラリア・RBA金融政策委員会議事要旨(9月) | 9:30 | |
| オーストラリア・NAB企業景況感指数(9月) | 9:30 | |
| ドイツ・消費者物価指数(9月CPI 改定) | 15:00 | |
| 米国・中古住宅販売件数(9月) | 23:00 | |
| OPEC・月次石油市場報告 | - | |
| DC Fintech Week 2026(~10/16) | - | |
| 米国・財政収支(9月) | 翌3:00 | |
| 10/14(水) | オーストラリア・ウエストパック景気先行指数(9月) | 8:30 |
| 中国・消費者物価指数(9月CPI) | 10:30 | |
| 中国・生産者物価指数(9月PPI) | 10:30 | |
| IEA・月次石油市場報告 | 17:00 | |
| 米国・MBA住宅ローン申請指数-10/09 | 20:00 | |
| 米国・消費者物価指数(9月CPI/CPIコア) | 21:30 | |
| カナダ・住宅建設許可(8月) | 21:30 | |
| 中国・貿易収支(9月) | 未定 | |
| 米国・米地区連銀経済報告[ベージュブック](10月) | 翌3:00 | |
| 10/15(木) | 日本・機械受注(8月) | 8:50 |
| オーストラリア・雇用統計(9月) | 9:30 | |
| 日本・鉱工業生産/設備稼働率(8月) | 13:30 | |
| 英国・鉱工業生産(8月) | 15:00 | |
| 英国・製造業生産指数(8月) | 15:00 | |
| 英国・月次国内総生産(8月GDP) | 15:00 | |
| ユーロ圏・鉱工業生産(8月) | 18:00 | |
| 米国・小売売上高(9月) | 21:30 | |
| 米国・生産者物価指数(9月PPI/PPIコア) | 21:30 | |
| 米国・フィラデルフィア連銀景況指数(10月) | 21:30 | |
| 米国・新規失業保険申請件数 | 21:30 | |
| 10/16(金) | ニュージーランド・ビジネスPMI(9月) | 6:30 |
| ユーロ圏・消費者物価指数(9月HICP/HICPコア 改定値) | 18:00 | |
| カナダ・住宅着工件数(9月) | 21:15 | |
| 米国・輸入物価指数(9月) | 21:30 | |
| 米国・鉱工業生産/設備稼働率(9月) | 22:15 | |
| Pantera Blockchain Summit 2026 | - | |
| 米国・対米証券投資(8月) | 翌5:00 |
重要な指標・イベント
- 10月14日(水)米国・消費者物価指数(9月CPI/コアCPI)
米国の物価動向を確認する今週最大級の指標である。FRBは9月会合で0.25ポイント利上げしており、追加利上げが必要なほど物価上昇が続くかが注目される。上振れならドル買い・米金利上昇、株式・暗号資産には重しとなる。下振れなら追加利上げ観測が後退し逆の動きになる。コアでは、サービス価格と住宅費の鈍化が続くかが問われる。 - 10月14日(水)中国・消費者物価指数および生産者物価指数(9月)
中国の家計と企業の価格動向を確認し、需要と原材料費を分けて評価する指標である。8月はCPIが前年比0.8%、PPIが3.8%上昇し、企業段階では原油・非鉄金属の値上がりが目立った。今回は上昇の理由が需要回復か原材料高かを見極める局面である。需要回復なら原油・銅や資源国通貨の支えとなるが、原材料高だけなら評価は限定的。コアCPIと業種別PPIで確認する。 - 10月15日(木)米国・小売売上高(9月)
米国の個人消費の強さを確認する重要指標である。FRBは9月の利上げ時に国内支出の底堅さを挙げており、前日のCPIと合わせ、消費が追加利上げを支えるかを見極める日となる。予想を上回ればドル買い、弱ければ利上げ期待が後退する。ただ景気悪化懸念が強まれば株式・暗号資産には売り材料。自動車・燃料を除く数値と過去値の修正も確認したい。 - 10月15日(木)米国・生産者物価指数(9月PPI/PPIコア)
企業が販売する商品やサービスの価格を測り、企業段階の値上がりを確認する指標である。FRBの9月利上げ後の公表で注目度は高い。予想を上回り、小売売上高も強ければ追加利上げ観測が強まり、ドル買い・暗号資産売りを促す。落ち着けば観測は後退する。総合・コアに加え、サービス価格と過去値の修正が初動を左右する。 - 10月16日(金)米国・Pantera Blockchain Summit 2026
金融機関や大口投資家による暗号資産の利用を確認する注目イベントである。公式議題には、ステーブルコイン、資産をデジタル証券などで表す仕組み、24時間取引市場、米国の政策・規制が含まれ、著名プロジェクトの関係者も登壇予定である。今回は、金融市場への導入について、具体的な計画や進展が示されるかに注目が集まる。
相場のファンダメンタル
為替市場では、米国の利上げ再開を受けた景気減速への懸念と、根強いインフレ圧力が交錯している。
米10年債利回りは一時5.34%へ上昇し、10年物TIPS利回り(実質金利)は2.9%台で推移している。実質金利の上昇は、利息を生まないゴールドの上値を抑える要因となる。一方、中東情勢や原油価格への警戒が、ゴールドの下値を支える場面もあったが、週足では反発後に再び下落している。ドル円では、日米金利差に加え、米国の物価動向や原油価格、地政学リスクを通じた投資家心理が意識されている。
今週は14日の米9月CPIが最大の焦点である。物価上昇が続けば追加利上げ観測を支え、米金利とドルの反応につながる。15日には米PPIと小売売上高が続き、企業段階の価格圧力と個人消費の強さを同時に確認できる。中国でも14日にCPIとPPIが公表され、需要回復による物価上昇か、原材料高の波及かを見分ける必要がある。資源価格や豪ドルなどへの影響も意識される。
現在の市場では、インフレ再燃への警戒と景気減速リスクが併存している。米CPIやPPIが上振れ、小売売上高も底堅ければ、需要を損なわず物価圧力が続いているとの見方から、FRBの追加利上げ観測が強まる可能性がある。逆に物価と消費の双方が鈍化すれば、金融引き締め継続への警戒は後退する。中国景気や原油価格も含め、米物価・消費・地政学の三つの要因を組み合わせて評価する週となる。
テクニカル分析
ナスダック100指数(NASDAQ100)
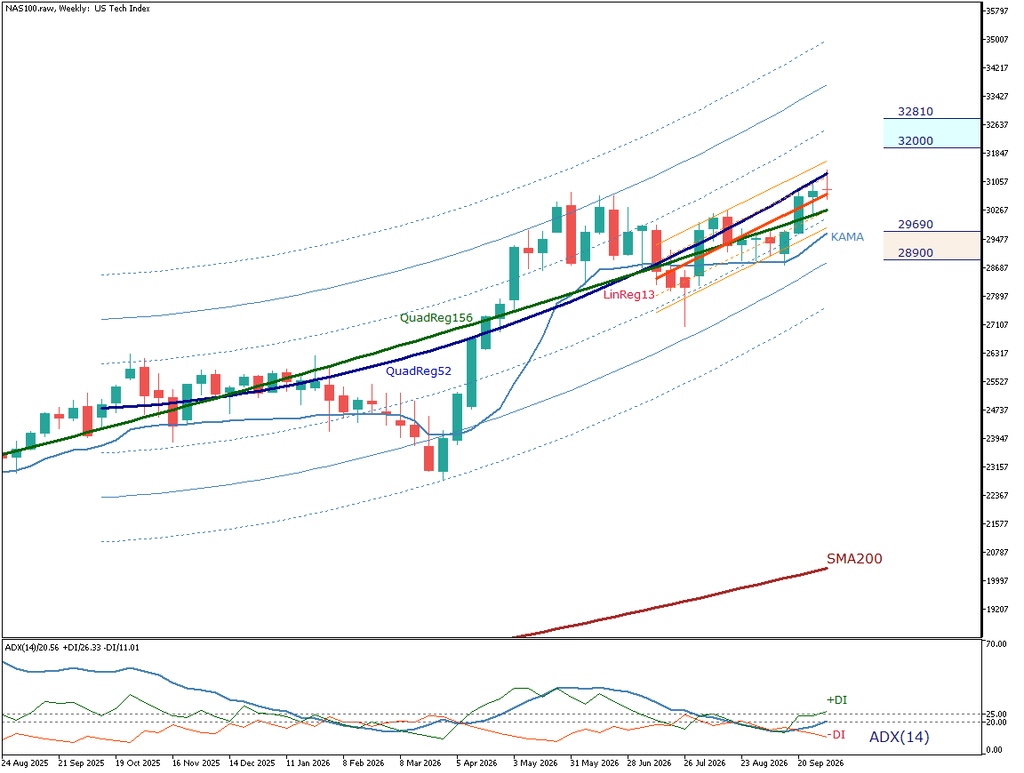
ナスダック100指数(NASDAQ100)の週足は、7月後半の調整後、29,000前後で下値を固め、9月以降は高値と安値を切り上げている。29,690を上抜け、直近は31,000台へ上昇した。価格は上向きのKAMA(カウフマン適応移動平均線)を上回る一方、LinReg13(13週線形回帰線)を下回り、回帰線が示す上昇ペースには届いていない。(本記事作成時点で最新週足は形成中)
QuadReg156・52(156週・52週2次回帰線)はともに上向きで、中長期の上昇基調は保たれている。ただし、価格はQuadReg52を下回る。SMA200(200週単純移動平均線)からの上方乖離も約50%と大きく、上昇余地と調整への警戒を併せて意識される。
ADX(平均方向性指数)は約21、+DI(方向性指標)は約26、−DIは約11で、上昇方向が優位である。ADXは足元で持ち直しているが、5〜6月の高値圏にあった水準には届かず、価格の高値更新に対してトレンド強度の回復は限定的である。
今後は32,000を週足終値で上抜け、維持できるかが上値の判断材料となる。その場合は32,810が次の確認水準である。一方、29,690を割り込み、KAMAも下回れば、上昇基調の持続性が問われる局面となる。28,900割れは調整拡大への警戒条件となり、QuadReg52の下向き転換が重なれば、上昇基調の見直しが視野に入る。
ゴールド/米ドル(XAU/USD)
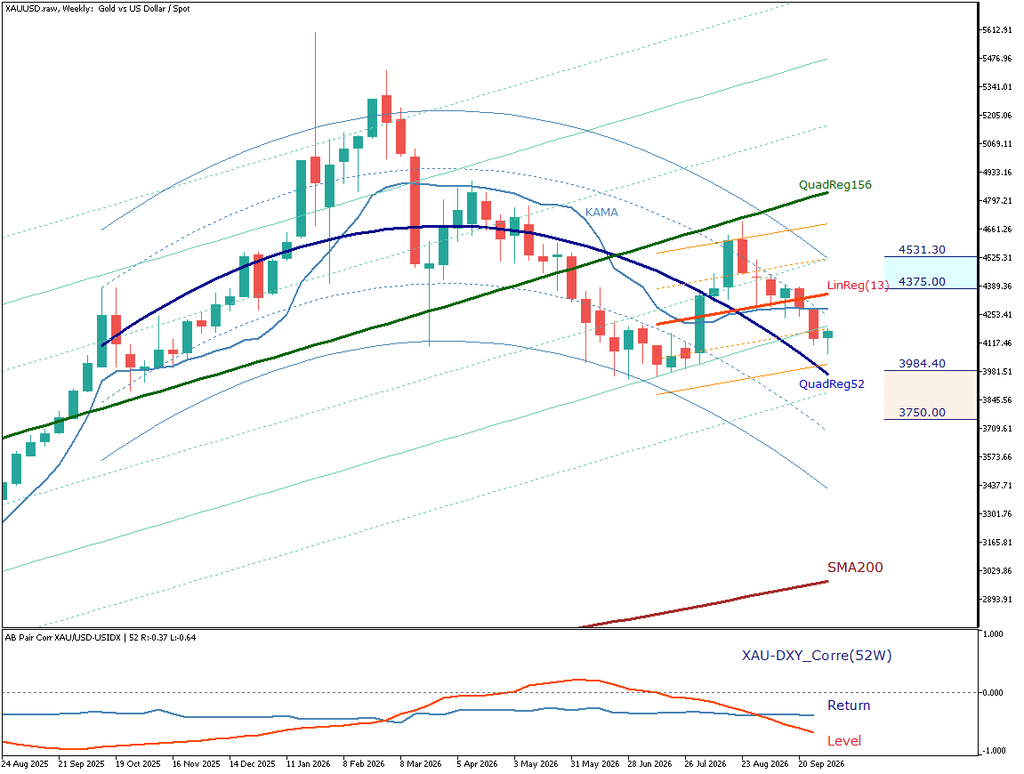
ゴールド(XAU/USD)の週足は、夏場に4,000ドル付近で下げ止まり、4,600ドル付近まで反発した後、再び下落している。夏場の安値圏は維持しているものの、反発の持続力は弱く、短期では下方向が優位である。足元は、安値圏で再び下げ止まるかが注目される。(本記事作成時点で最新週足は形成中)
価格はLinReg13(13週線形回帰線)とKAMA(カウフマン適応移動平均線)を下回る。LinReg13は上向きを保つ一方、KAMAは横ばいからやや下向きに転じている。LinReg13には先の反発の影響が残るため、その上向きだけで反発再開とは判断できない。
QuadReg(2次回帰線)は156週が上向き、52週が下向きである。価格は156週を下回る一方、52週と上向きのSMA200(200週単純移動平均線)を上回っている。QuadReg52は山形を描き、足元では下向きとなっている。価格は同線を上回るものの、曲線の形状は中期の上昇ペースの鈍化を示しており、反発後の下落とも整合する。
DXY(米ドル指数)との52週相関は、変化率ベースで約−0.37、価格水準ベースで約−0.64である。ドルと逆方向に動く傾向は見られるが、週ごとの変化率の連動は強くない。
下値では、夏場の安値圏に当たる3,984.40ドルと、その下の3,750ドル帯が確認点となる。これらを週足終値で割り込めば、安値圏での下げ止まりが崩れ、下落継続の見方が強まる。反対に、KAMAと13週回帰線を回復し、4,375ドルを上抜けて4531.3ドルを維持できれば、短期の下落優位を見直す条件となる。
※本記事の情報は市場の動向をご紹介するもので、投資の推奨や勧誘を行うものではありません。また、情報の正確性・完全性について保証するものではありません。
ThreeTraderでは、狭いスプレッドと高い約定力で、幅広い銘柄の取引が可能です。
お得なキャンペーン情報はこちら⇒詳細を見る