注目の経済指標とイベント(10/26~10/31)


景気減速への懸念とインフレへの警戒が交錯し、各国の金融政策の先行きが為替市場の焦点となっている。景気への配慮から金融引き締めに慎重になるのか、物価抑制を優先するのか。その見極めが、金利と通貨の強弱を左右している。
今回は、長期的な上昇基調を残しながら調整が続くドル円とゴールドを取り上げる。ドル円は158円台への反発後、156円台へ押し戻され、159.380円の回復と154.690円の下値支持が注目点となる。ゴールドは4,000ドル近辺の安値圏を再び試しており、3,900ドルの支持線を維持できるかが焦点である。
今週はFOMCをはじめ、主要中央銀行の政策判断が相次ぐ。米国の政策発表後には成長率と物価指標が控え、週末には日銀の判断が示される。一つの発表で生じた値動きが、後続の材料で変化する可能性もあり、政策金利の見通しがどう修正されるかを追いたい。
注目の経済指標とイベント(10/26~10/31)
| 日付 | 経済指標とイベント | 日本時間 |
| 10/26(月) | ニュージーランド・休場(レイバー デー) | - |
| ドイツ・IFO企業景況感指数(10月) | 18:00 | |
| 米国・シカゴ連銀全米活動指数(9月) | 21:30 | |
| 米国・ダラス連銀製造業活動指数(10月) | 23:30 | |
| 10/27(火) | 米国・耐久財受注(9月) | 21:30 |
| 米国・ケース・シラー住宅価格指数(8月) | 22:00 | |
| 米国・リッチモンド連銀製造業指数(10月) | 23:00 | |
| 米国・新築住宅販売件数(9月) | 23:00 | |
| 米国・消費者信頼感指数(10月 コンファレンス・ボード) | 23:00 | |
| Ripple Swell 2026(~29日 ニューヨーク) | - | |
| MERGE Madrid 2026(~29日 マドリード) | - | |
| 10/28(水) | 豪州・消費者物価指数(9月 CPI) | 9:30 |
| ニュージーランド中銀(RBNZ)政策金利 | 10:00 | |
| 米国・MBA住宅ローン申請指数 | 20:00 | |
| 米国・卸売在庫(9月) | 21:30 | |
| カナダ中銀(BoC)政策金利/金融政策報告書 | 22:45 | |
| 米国・週間石油在庫統計 | 23:30 | |
| 米連邦公開市場委員会(FOMC)政策金利 | 翌3:00 | |
| ウォーシュFRB議長 定例記者会見 | 翌3:30 | |
| 10/29(木) | ユーロ圏・消費者信頼感(10月 確定値) | 19:00 |
| 米国・個人所得(9月) | 21:30 | |
| 米国・個人消費支出(9月 PCE/PCEコア) | 21:30 | |
| 米国・実質GDP(7-9月期 速報値/PCE含む) | 21:30 | |
| 米国・前週分新規失業保険申請件数 | 21:30 | |
| 欧州中銀(ECB)政策金利 | 22:15 | |
| ラガルドECB総裁 定例記者会見 | 22:45 | |
| 10/30(金) | 日銀「経済・物価情勢の展望」レポート(10月) | 未定 |
| 日銀金融政策決定会合 政策金利発表 | 未定 | |
| 日本・失業率/有効求人倍率(9月) | 8:30 | |
| 日本・東京都区部消費者物価指数(10月 CPI) | 8:30 | |
| 日本・鉱工業生産(9月 速報値) | 8:50 | |
| 豪州・生産者物価指数(7-9月期 PPI) | 9:30 | |
| 日本・住宅着工戸数[年率](9月) | 14:00 | |
| 植田日銀総裁 定例記者会見 | 15:30 | |
| ドイツ・失業率/失業者数(10月) | 17:55 | |
| ユーロ圏・域内総生産(7-9月期 GDP 速報値) | 19:00 | |
| ユーロ圏・失業率(9月) | 19:00 | |
| カナダ・実質国内総生産(8月 GDP) | 21:30 | |
| 米国・雇用コスト指数(7-9月期) | 21:30 | |
| ドイツ・消費者物価指数(10月) | 22:00 | |
| 米国・シカゴ購買部協会景気指数(10月) | 22:45 | |
| 10/31(土) | 中国・製造業PMI(10月 国家統計局) | 10:30 |
| 中国・非製造業PMI/複合PMI(10月、国家統計局) | 10:30 |
重要な指標・イベント
- 10月28日(水) カナダ・カナダ銀行政策金利発表/金融政策報告書
原油高は産油国カナダの輸出収入を押し上げる一方、国内では物価上昇を通じて消費や企業活動の負担となる。今回のカナダ銀行の政策判断では、こうした相反する影響を経済見通しにどう織り込むかが注目される。とりわけ四半期ごとの金融政策報告書でインフレ予測が引き上げられれば、追加利上げへの思惑からカナダドルが買われやすい。原油高が景気の追い風となるのか、物価面の負担が勝るのか。その評価が今後の金利見通しを左右する。 - 10月28日(水) 【翌3:00】米国・FOMC政策金利発表/ウォーシュFRB議長記者会見
今週最大の注目材料は、米連邦公開市場委員会(FOMC)の政策判断である。原油高によるインフレ圧力が続く中、ウォーシュ議長が追加利上げの必要性にどこまで踏み込むかが問われる。人工知能関連企業の資金調達懸念を背景に金融市場の変動も大きく、物価抑制を優先する姿勢が鮮明になれば、ドル買いと米国株の下押し圧力が強まりやすい。金価格やビットコインにも影響する米金利の先行きを、声明文と議長会見から読み取りたい。 - 10月29日(木) 米国・実質GDP(7-9月期速報値)および個人消費支出(9月PCE)
米連邦公開市場委員会(FOMC)の政策発表直後に、米国の成長率と物価動向を同時に確認する重要指標である。原油高による物価押し上げ圧力の中、個人消費の底堅さと基調的なインフレの強さが焦点となる。成長率と物価指数がともに予想を上回れば、追加利上げ観測からドル買いが強まる展開となる。一方、景気減速と物価上昇が併存する場合は、米金利や株式、暗号資産の値動きに注目したい。 - 10月29日(木) ユーロ圏・ECB政策金利発表/ラガルド総裁記者会見
米国の金融政策が示された直後だけに、欧州中央銀行(ECB)がどのような金利方針を打ち出すかは、ユーロドルの方向を探る手掛かりとなる。原油高による物価上昇圧力に加え、フランスの財政不安や欧州景気の先行きも判断を難しくしている。ラガルド総裁が追加利上げに前向きな姿勢を示し、米国に比べて欧州の金利見通しが上方修正されれば、ユーロ買いを支える材料となる。一方、景気下支えを重視する発言は、ユーロの戻りを抑える材料となる。 - 10月30日(金) 日本・日銀金融政策決定会合/植田総裁記者会見
米欧の政策判断を受け、日銀の金利方針と経済・物価見通しが円相場の重要な材料となる。原油高による輸入物価の上昇に加え、賃金と個人消費の動向を踏まえ、追加利上げの時期をどう判断するかが注目点である。物価見通しの上方修正や早期利上げを示唆する発言は円買い材料となり、政策変更に慎重な姿勢が続けば円売りを促す。日米金利差の見通しを通じたドル円と日本株への影響が焦点となる。
相場のファンダメンタル
為替市場では先週、米国の景気減速懸念とインフレ警戒が交錯した。米住宅指標の悪化は米金利とドルの重荷となった一方、原油高に伴う物価圧力が追加利上げへの警戒を残した。英国では9月消費者物価指数(CPI)が予想を上回り、利上げ観測からポンドが上昇した。
豪中銀幹部の物価警戒発言は豪ドルを支え、ユーロにはフランスの財政不安が重しとなった。23日発表の主要国の購買担当者景気指数速報値も、企業活動と物価圧力を通じ、政策判断を考える材料となった。
今週は主要中銀の会合が相次ぐ。28日のカナダ銀行に続き、米連邦公開市場委員会(FOMC)は27〜28日(米東部時間)に開催され、結果は日本時間29日午前3時に示される。政策金利は、9月の0.25%利上げ後の3.75〜4.00%である。市場では10月の据え置きが中心シナリオとなっており、焦点は年内の追加利上げに対する姿勢にある。焦点は据え置きそのものではなく、12月の追加利上げをどこまで示唆するかだ。原油高による物価圧力と住宅市場の弱さを、米連邦準備制度理事会(FRB)がどう評価するかが、ドルの方向性を左右する。
日本では30日に日銀の金融政策決定会合が開かれ、展望レポートも公表される。輸入物価の上昇が賃金や個人消費に波及しているかが、評価の中心となる。日銀が物価上昇の持続性をどう判断し、追加利上げへの姿勢をどこまで示すかが、円相場の判断材料となる。
ドル円の焦点は、FOMCの示唆、米GDP・PCE、日銀の説明という一連の材料が、日米の政策金利見通しをどこまで変えるかにある。米側がタカ派で日銀が慎重なら、日米金利差が意識されてドル高・円安に傾きやすい。逆に米側が慎重で日銀が前向きなら、円高方向に振れやすい。
テクニカル分析
米ドル/円(USD/JPY)
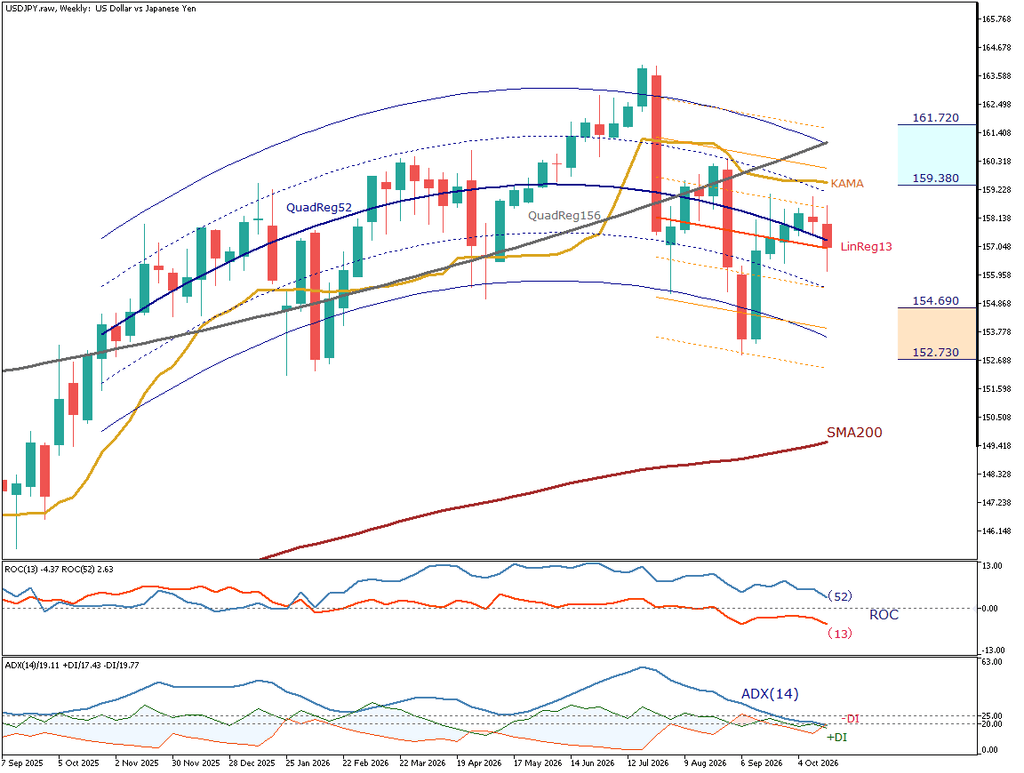
ドル円の週足は、7月に164円付近まで上昇した後、反落に転じた。9月に153円台前半で下げ止まり、10月には158円台へ反発したが、直近は156円台へ押し戻されている。戻り高値を更新できず、長期の上昇基調を残しながら、中期的な調整が続く局面である。
価格は下向きのLinReg13(13週線形回帰線)を再び下回り、KAMA(カウフマン適応移動平均線)もやや下向きに転じている。QuadReg52(52週二次回帰線)は山形を描いて下降しており、短中期では上値の重さが残る。一方、QuadReg156とSMA200(200週単純移動平均線)は上向きで、長期の上昇基調は維持されている。
ROC(価格変化率)は13週がマイナス、52週がプラスである。1年前より高い水準にある一方、13週前の価格は下回っている。13週の値は再び低下しており、足元の反発だけでは下落を取り戻せていない。ADX(平均方向性指数、14週)も19.1へ低下し、一方向に進む力は弱まっている。
上値では、159.38円を週足終値で回復できるかに注目する。KAMAの上抜けと短期線の上向きへの変化が伴えば、反発継続の見方が強まり、160.16円、その先の161.72円が焦点となる。一方、154.69円を週足終値で割れば、調整継続の見方が強まり、152.73円で下げ止まるかを確認する局面となる。(本記事執筆時点で最新週足は形成中)
ゴールド/米ドル(XAU/USD)
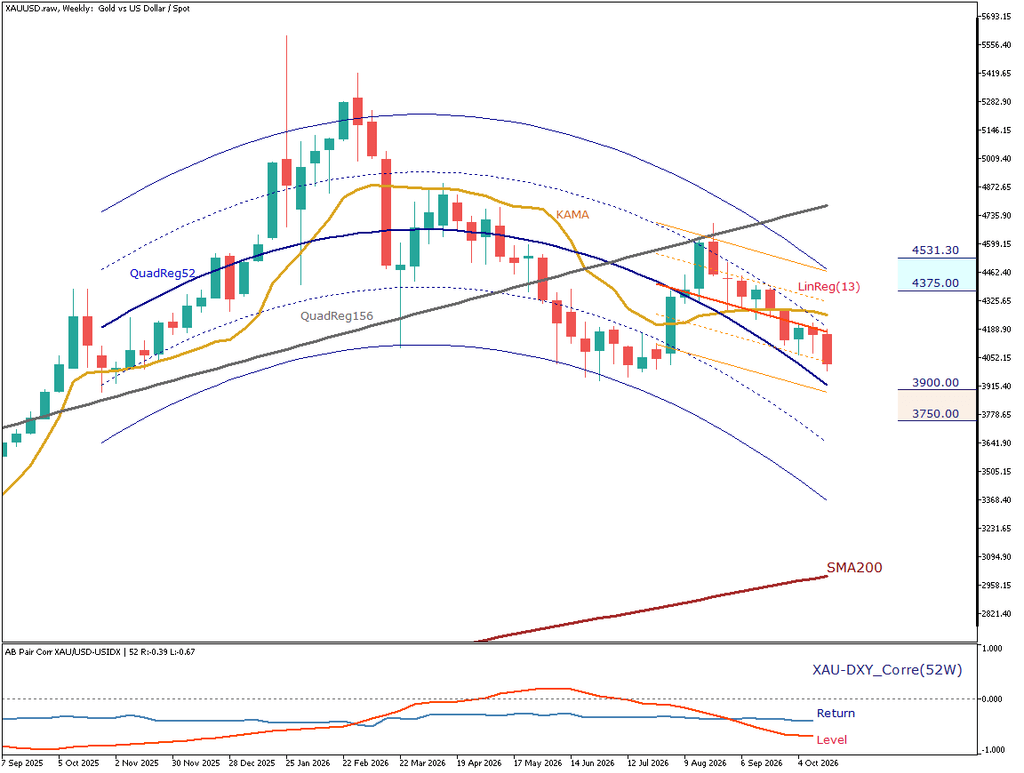
ゴールドの週足は、夏場に4,000ドル付近で下げ止まり、4,600ドル付近まで反発した後、再び4,000ドル近辺へ下落している。戻り高値を切り下げ、夏場の安値圏を試す動きである。反発後も下落が続いており、この価格帯で再び下げ止まれるかが焦点となる。
価格は下向きのKAMA(カウフマン適応移動平均線)とLinReg13(13週線形回帰線)を下回り、短期では下方向が優位である。QuadReg52(52週二次回帰線)も下向きで、ここ数か月の上値の重さを裏付ける。一方、QuadReg156とSMA200(200週単純移動平均線)は上向きを維持している。長期の上昇傾向は残るが、この1年の上昇分をほぼ失い、下値を探る局面である。
米ドル指数との52週相関は、価格水準で約−0.67、週ごとの変化率で約−0.39である。期間全体では逆方向に動く傾向があるものの、毎週の値動きの連動はそれほど強くない。ドル安だけを反発の根拠とせず、ゴールド自体が安値を保ち、下げ止まる動きを重視したい。
下値では、夏場の安値圏の下にある3,900ドルが重要である。週足終値で割り込み、短期線も下向きを保てば、夏場から続く下値支持が崩れたとの見方が強まり、3,750ドルが次の節目となる。反対に、価格がKAMAと13週線形回帰線を上回り、両線の傾きも改善すれば、下落一服の兆しとなる。4,375ドルを週足終値で上抜けば、次は4,531ドル付近への回復が焦点となる。(執筆時点で最新週足は形成中)
※本記事の情報は記事執筆時の市場の動向をご紹介するもので、投資の推奨や勧誘を行うものではありません。また、情報の正確性・完全性について保証するものではありません。
ThreeTraderでは、狭いスプレッドと高い約定力で、幅広い銘柄の取引が可能です。
お得なキャンペーン情報はこちら ⇒ 詳細を見る