注目の経済指標とイベント(9/21~9/26)

主要中銀がインフレ抑制を優先するなか、景気の底堅さが高金利維持の織り込みを支えている。景気減速が明確になれば政策期待の修正につながるため、市場は高金利がどこまで長期化するかを見極めている。
今回はユーロドル(EUR/USD)とイーサリアム(ETH/USD)から、金融政策や流動性を巡る市場認識が異なる資産へどう表れているかを捉える。反応する材料は異なるが、両者とも短期反発が中期の下向き圧力を崩せておらず、金融環境の変化を持続的な方向転換として織り込むには、確認が必要な状態にある。
今週は23日の米欧PMIが、景気の底堅さと価格圧力を通じて高金利維持の織り込みを左右する。25日の米ミシガン大調査で物価予想の低下も確認されれば、引き締め長期化への警戒が後退し、金利・為替・暗号資産の評価を見直す材料となる。
注目の経済指標とイベント(9/21~9/26)
| 日付 | 経済指標とイベント | 日本時間 |
| 9/21(月) | 日本・休場 | - |
| 英国・ライトムーブ住宅価格(9月) | 8:01 | |
| 米国・シカゴ連銀全米活動指数(8月) | 21:30 | |
| ETHTokyo Week 2026(9/19~27) | - | |
| 9/22(火) | 日本・休場 | - |
| ユーロ圏・消費者信頼感(9月 速報値) | 23:00 | |
| 米国・リッチモンド連銀製造業指数(9月) | 23:00 | |
| ETHShanghai 2026 | - | |
| CoinDesk Policy & Regulation 2026 | - | |
| 9/23(水) | 日本・休場 | - |
| ドイツ・製造業PMI(9月) | 16:30 | |
| ドイツ・非製造業PMI(9月) | 16:30 | |
| ユーロ圏・製造業PMI(9月) | 17:00 | |
| ユーロ圏・非製造業PMI(9月) | 17:00 | |
| ユーロ圏・総合PMI(9月) | 17:00 | |
| 英国・製造業PMI(9月) | 17:30 | |
| 英国・非製造業PMI(9月) | 17:30 | |
| 米国・MBA住宅ローン申請指数-09/18 | 20:00 | |
| 米国・製造業PMI(9月) | 22:45 | |
| 米国・非製造業PMI(9月) | 22:45 | |
| 米国・総合PMI(9月) | 22:45 | |
| Agentic Summit(ETHGlobal Tokyo SideEvent) | - | |
| Blockchain Week Bulgaria 2026(~9/25) | - | |
| 9/24(木) | オーストラリア・新規雇用者数(8月) | 10:30 |
| オーストラリア・失業率(8月) | 10:30 | |
| スイス国立銀行 政策金利 | 16:30 | |
| ユーロ圏・欧州中銀 経済報告(9月) | 17:00 | |
| ドイツ・IFO企業景況感指数(9月) | 17:00 | |
| カナダ・小売売上高(7月) | 21:30 | |
| 米国・経常収支(4-6月期) | 21:30 | |
| 米国・新規失業保険申請件数 | 21:30 | |
| 米国・新築住宅販売件数(8月) | 23:00 | |
| ETHSofia 2026 | - | |
| 9/25(金) | 中国・休場 | - |
| ドイツ・GFK消費者信頼感調査(10月) | 15:00 | |
| 米国・耐久財受注(8月) | 21:30 | |
| 米国・ミシガン大学消費者信頼感指数(9月) | 23:00 | |
| Ethereum Institutional Summit 2026 | - | |
| ETHGlobal Tokyo 2026 | - | |
| 9/26(土) | Pragma Tokyo 2026 | - |
重要な指標・イベント
- 9月23日(水)ユーロ圏・製造業・非製造業・総合PMI(9月)
ユーロ圏の企業活動が9月も底堅さを維持しているかを確認する速報指標である。ECB(欧州中央銀行)は9月10日に政策金利を0.25%引き上げ、エネルギー高による物価上昇と想定以上に底堅い景気を重視する姿勢を示した。8月に改善した企業活動が続けば、追加利上げへの見方を強め、ユーロと欧州金利を押し上げる材料となる。製造業だけでなく、サービス業、新規受注、販売価格の動向が重要である。 - 9月23日(水)米国・製造業・非製造業・総合PMI(9月)
米国の景気の勢いを確認する先行指標である。日本市場が21〜23日の3日連続休場となるため、その間の海外市場の動きが休場明けの円相場や日本株に反映されやすい。非製造業は米国経済の中心を占めるため、総合指数に加えて新規受注、雇用、販売価格が焦点となる。強い結果はドルと米国債利回りを押し上げ、株式や暗号資産の重しとなる一方、弱い結果は金利上昇への見方を弱める材料である。同日の欧州PMIとの比較も重要となる。 - 9月24日(木)オーストラリア・新規雇用者数・失業率
豪州雇用統計は、9月29日のRBA(豪州準備銀行)理事会を前に、追加利上げ判断を左右する重要材料である。RBAは今年3回の利上げを実施し、8月会合では政策金利を4.35%に据え置いたが、物価上昇率はなお高く、労働市場も比較的強い状態にある。雇用増加が予想を上回り失業率が低下すれば豪ドル買いにつながり、追加利上げへの見方も強まりやすい。雇用者数だけでなく、正規雇用と失業率の組み合わせが重要である。 - 9月24日(木)スイス・スイス国立銀行政策金利
SNB(スイス国立銀行)の政策判断では、政策金利の決定に加え、スイスフラン相場と物価見通しへの評価が焦点である。スイスフランは市場が不安定になる局面で買われやすい通貨であり、政策姿勢の変化はフランだけでなくユーロなど欧州通貨にも波及する。金利引き下げを示す内容ならフラン売り、物価上昇を重視する内容ならフラン買いにつながる。政策金利そのものに加え、声明文で今後の金利判断をどのように説明するかが重要である。 - 9月25日(金)米国・ミシガン大学消費者信頼感指数(9月)
米国の消費者心理と将来の物価予想を確認する指標である。8月の米消費者物価指数は前月比0.4%上昇、前年比3.4%となり、ガソリン価格の上昇が全体を押し上げたため、家計が今後の物価をどう見ているかが改めて焦点となる。物価予想が上昇すれば米金利とドルを支える一方、株式や暗号資産には重荷となる。反対に物価予想が低下すれば金利上昇への見方が弱まる。総合指数だけでなく、1年先の物価予想の変化が重要である。
相場のファンダメンタル
為替市場では、主要国でインフレ警戒を背景に金融引き締めを意識する流れが続いている。FRB(米連邦準備制度理事会)は政策金利を3.75〜4.00%へ25bp引き上げ、BOE(イングランド銀行)は3.75%で据え置いたものの、9人中3人が利上げを主張した。日本でも物価上昇を踏まえた金融政策正常化が焦点となっており、日米英でインフレへの対応と政策金利の方向性が為替市場の主要材料となっている。
今週は23日の米国・ユーロ圏の9月PMI(購買担当者景気指数)が注目材料である。PMIは企業活動の拡大・縮小を早期に映す指標で、米国ではサービス業の受注、雇用、販売価格が景気とインフレの持続性を測る手掛かりとなる。日本市場の休場中に公表される米欧PMIや原油価格、米金利の変化は、24日の東京市場再開時にドル円やクロス円へまとめて織り込まれる可能性がある。
主要中銀の政策を比べると、インフレ警戒は共通しているものの、その対応には差がみられる。FRB(米連邦準備制度理事会)とECB(欧州中央銀行)は利上げに踏み切り、BOE(イングランド銀行)は政策金利を据え置きながらも複数の委員が利上げを支持した。日本では物価動向と金融政策正常化の進め方が円相場を考えるうえで重要となる。為替市場では、景気差だけでなく、エネルギー高を各国中銀がどこまで持続的なインフレ要因とみなし、政策金利へ反映するかが通貨間の差につながる。
テクニカル分析
ユーロ/米ドル(EUR/USD)
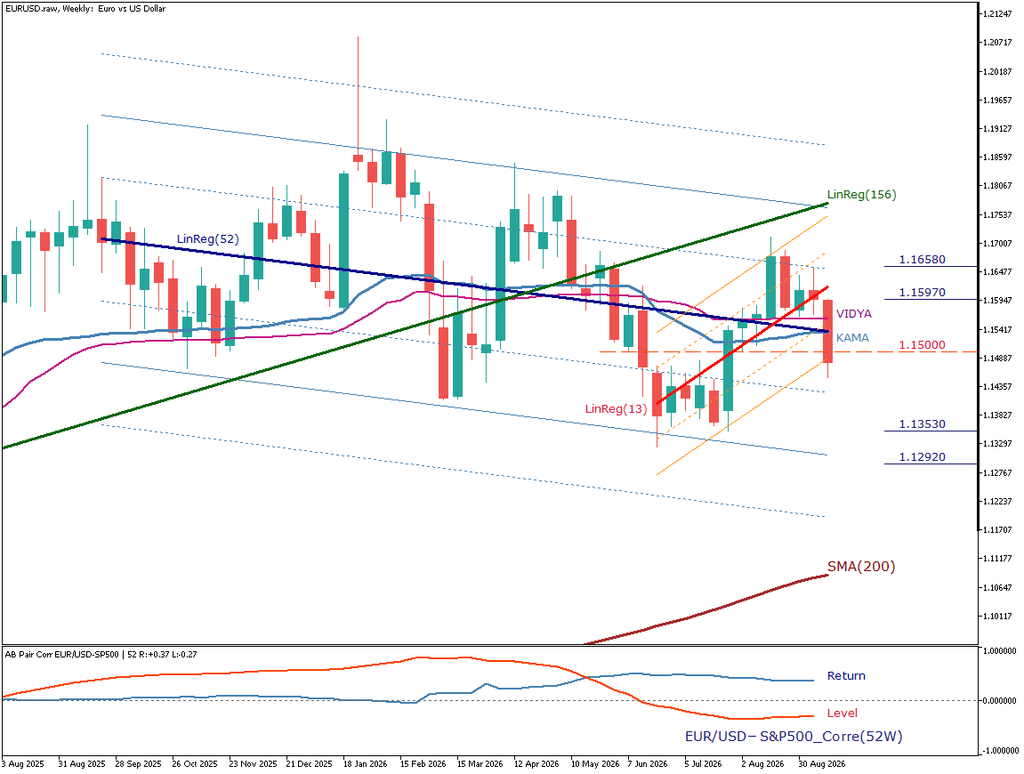
ユーロドル(EUR/USD)の週足は、長期指標が上向きを維持する一方、中期では下降圧力が続き、時間軸によって方向感が分かれている。LinReg156は上向きで、SMA200も価格を大きく下回っていることから、長期基調が完全に崩れたとは判断しにくい。LinReg52は下向きで、中期では戻り売り圧力が意識される。
短期では7月安値からLinReg13が上向いたものの、直近の急反落で価格はKAMA(カウフマン適応移動平均)とVIDYA(可変指数動的移動平均)を下回った。7月以降の買い戻しは中期下降構造を崩すまでには至らず、再び売り手側に主導権が傾きつつある。このため、まずは1.15ドル台前半から半ばを回復できるかが、短期反発の持続力を測るポイントとなる。上方では1.15970、1.16580への戻りを確認できるかが、中期下降圧力の後退につながるかを見極める焦点となる。一方、下方では1.13530、さらに1.12920を維持できるかが、7月からの反発と長期基調を再評価するうえで重要となる。
EUR/USDとS&P500の52週相関では、リターン相関がプラス圏を維持する一方、水準相関はマイナス圏まで低下している。値動きの連動性は一定程度残るものの、両市場の方向性を単純に結び付けることは難しく、米株の動向だけでユーロドルを判断しにくい状態である。総じて、長期上昇と中期下降が併存するなか、7月からの短期反発が中期トレンド転換に至らず、再びその持続力を試されている局面とみられる。
イーサリアム/米ドル(ETH/USD)
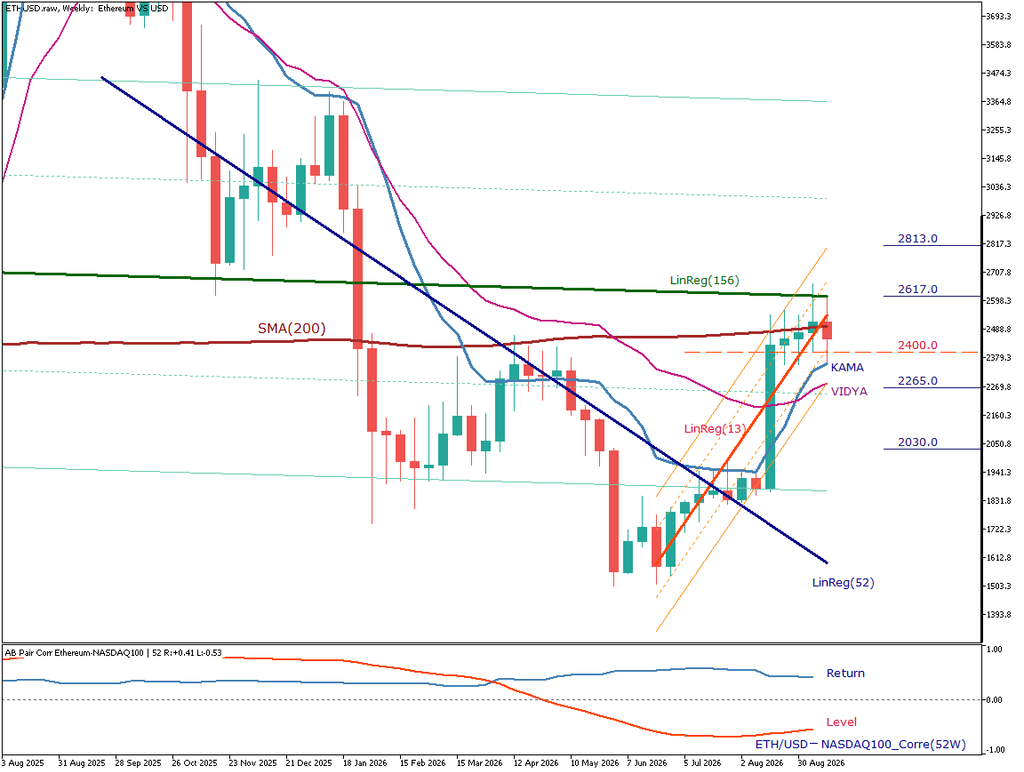
イーサリアム(ETH/USD)の週足は、長期の下向き構造を残しながら、短期では6月安値からの反発基調を維持している。LinReg13は明確に上向きで、価格もKAMAとVIDYAの上方に位置しており、短期的な回復方向は保たれている。LinReg52は下向きで、短期上昇と中期下降が逆行する状態である。
上値では2,617ドル付近のLinReg156が重要となる。ここを週足終値で上回れば、短期反発がより長い時間軸へ波及する余地が広がる。足元では上向きのLinReg13付近で上値を抑えられており、また、SMA200も2,500ドル付近に位置していることから、この水準を維持できるかが短期反発の持続性を見極めるポイントとなる。下方では、まずKAMA、その下ではVIDYAと水平サポートが重なる2,265ドル付近が次の確認領域となる。
チャート下段のNASDAQ100との52週相関では、リターン相関は約+0.4と緩やかな正の関係を示す一方、価格水準の相関は約−0.5と逆方向に傾いている。したがって、足元のETHはNASDAQ100と一定の方向性を共有しながらも、長期的な価格水準では連動性が崩れている。現状は、短期反発が中期下降構造を転換できるかを見極める段階と考えられる。
※本記事の情報は、記事執筆時における市場の動向をご紹介するもので、投資の推奨や勧誘を行うものではありません。また、情報の正確性・完全性について保証するものではありません。
ThreeTraderでは、狭いスプレッドと高い約定力で、幅広い銘柄の取引が可能です。
お得なキャンペーン情報はこちら⇒詳細を見る