注目の経済指標とイベント(9/28~10/3)

米国の9月利上げ後、景気と物価の底堅さが追加利上げを要するほど続くかが焦点となっている。原油安は物価圧力を和らげるが、中東の供給不安が再燃すればその見方が揺らぐ。市場は、米金利とドルへの評価を定めるため、今後の指標を見極めている。
今回は、米国株価指数US500と豪ドル/米ドルから、米国の金利見通しが株式と為替にどう表れるかを考える。両者とも短中期のLinRegを下回る一方、長期の上向き基調は残る。米国の物価・雇用指標が調整の深さを測る共通材料となり、豪準備銀行の政策判断は豪ドル固有の材料となる。
今週は豪準備銀行の政策発表に続き、米国の個人消費支出価格指数と雇用統計が焦点となる。米国で物価と雇用がともに強ければ追加利上げ観測が強まる可能性がある。日銀短観では、次の利上げを支える企業活動と物価見通しを確かめたい。
注目の経済指標とイベント(9/28~10/3)
| 日付 | 経済指標とイベント | 日本時間 |
| 9/28(月) | 日本・日銀金融政策決定会合 議事要旨(7月) | 8:50 |
| 米国・ダラス連銀製造業活動指数(9月) | 23:30 | |
| The Bridge Summit 2026 | - | |
| Bitcoin Treasuries Conference 2026 | - | |
| Sibos 2026 Miami(~10/1) | - | |
| 9/29(火) | オーストラリア・RBA(豪準備銀行)政策金利発表 | 13:30 |
| ユーロ圏・消費者信頼感(9月 確報) | 18:00 | |
| カナダ・GDP(7月) | 21:30 | |
| 米国・S&Pケース・シラー米住宅価格指数(7月) | 22:00 | |
| 米国・コンファレンス・ボード消費者信頼感指数(9月) | 23:00 | |
| 米国・JOLTS求人件数(8月) | 23:00 | |
| CV Summit 2026(~9/30) | ||
| 9/30(水) | 日本・鉱工業生産(8月) | 8:50 |
| オーストラリア・住宅建設許可件数(8月) | 10:30 | |
| オーストラリア・CPI(8月) | 10:30 | |
| 中国・国家統計局 製造業PMI(9月) | 10:30 | |
| 中国・RatingDog製造業PMI(9月) | 10:45 | |
| 英国・GDP(4-6月 改定) | 15:00 | |
| ドイツ・失業者数/失業率(9月) | 16:55 | |
| 米国・MBA住宅ローン申請指数 | 20:00 | |
| ドイツ・CPI(9月 速報) | 21:00 | |
| 米国・ADP民間雇用統計(9月) | 21:15 | |
| 米国・GDP(4-6月期・第3次推計) | 21:30 | |
| 米国・個人所得・個人消費支出、PCE・コアPCE価格指数(8月) | 21:30 | |
| 米国・シカゴ購買部協会景気指数(9月) | 22:45 | |
| Korea Blockchain Week 2026(KBW IMPACT)(~10/1) | - | |
| 10/1(木) | 中国・休場 | - |
| ニュージーランド・住宅建設許可(8月) | 6:45 | |
| 日本・日銀短観[大企業業況判断](7-9月) | 8:50 | |
| スイス・消費者物価指数(9月) | 15:30 | |
| スイス・製造業PMI(9月) | 16:30 | |
| ドイツ・製造業PMI(9月 確報) | 16:55 | |
| ユーロ圏・製造業PMI(9月 確報) | 17:00 | |
| 英国・製造業PMI(9月 確報) | 17:30 | |
| ユーロ圏・失業率(8月) | 18:00 | |
| 米国・新規失業保険申請件数 | 21:30 | |
| 米国・製造業PMI(9月) | 22:45 | |
| 米国・ISM製造業景況指数(9月) | 23:00 | |
| 米国・建設支出(8月) | 23:00 | |
| Legends4Legends 2026 | - | |
| 10/2(金) | 中国・休場 | - |
| 日本・失業率/有効求人倍率(8月) | 8:30 | |
| 日本・東京都区部CPI(9月 速報) | 8:30 | |
| ユーロ圏・HICP/コアHICP(9月 速報) | 18:00 | |
| 米国・雇用統計(9月・非農業部門雇用者数等) | 21:30 | |
| 米国・製造業新規受注(8月) | 23:00 | |
| 10/3(土) | XRP Seoul 2026 | - |
重要な指標・イベント
- 9月29日(火)オーストラリア・RBA政策金利発表
RBA(豪準備銀行)は2026年に3回の利上げを実施し、政策金利を4.35%まで引き上げている。8月会合では金利を据え置いたが、物価上昇率はなお高く、エネルギー価格や国内経済の供給余力が政策判断の焦点である。追加利上げなら豪ドル買いと豪金利上昇につながる。政策金利だけでなく、今後も金利を引き上げる必要性を示すかが重要である。
- 9月30日(水)米国・GDP/個人所得・個人消費支出、PCE・コアPCE価格指数
米国では、4~6月期GDP第3次推計と、8月の個人所得・個人消費支出、PCE価格指数が同時に公表される。FRBは9月会合で政策金利を0.25%引き上げており、景気の強さと物価上昇の双方を確認する重要日である。PCE価格指数が強ければ追加利上げを意識したドル買いにつながり、ゴールドや暗号資産には重荷となる。コアPCEの伸びが焦点である。
- 10月1日(木)日本・日銀短観
日銀短観は企業の景況感、設備投資、販売価格の見通しを確認する四半期調査である。日銀は9月18日、7対2で短期金利を概ね1.25%へ引き上げる方針を決めた。今回の短観は、利上げ後に企業の景況感と物価見通しを確認する最初の主要統計である。大企業製造業の業況判断だけでなく、非製造業、販売価格判断、設備投資計画、企業の物価見通しも焦点となる。これらが強ければ日銀が追加の金利引き上げを検討する材料となり、円買いとドル円の下落につながる。弱い結果は円売りの材料である。
- 10月1日(木)米国・ISM製造業景況指数
ISM製造業景況指数は、米国の工場活動を示す代表的な月次調査であり、50を境に製造業の拡大と縮小を判断する。9月のFRB利上げ後、景気がどの程度の強さを保ち、物価上昇につながる需要が続いているかを確認する主要指標の一つである。指数や新規受注、支払価格が強ければ、FRBが金利を高い水準に保つとの見方が強まり、ドル買いや米国債利回り上昇につながる。弱い結果なら金利上昇圧力を和らげる材料となる。新規受注、雇用、支払価格の内訳が重要である。
- 10月2日(金)米国・雇用統計
9月の米雇用統計は、週後半の中心イベントである。8月の非農業部門雇用者数は16.2万人増、失業率は4.1%で、その後FRBは9月会合で政策金利を0.25%引き上げた。今回も雇用の強さが続けば、追加利上げを意識したドル買いと米国債利回り上昇につながる。弱い結果なら金利上昇圧力を和らげ、株式や暗号資産を支える材料となる。雇用者数に加え、失業率と平均時給が重要である。
相場のファンダメンタル
為替市場では、前週のFRBと日銀の利上げ後も、日米の政策評価が主要通貨を左右している。FRBは政策金利を3.75〜4.00%へ引き上げ、ボストン連銀総裁など複数の高官が物価上昇への対応を重視する姿勢を示した。日銀も1.25%程度へ利上げしたが、その後は円安が進み、政府・日銀による為替介入への意識が強まった。原油は中東の供給不安がやや後退して下落し、米長期金利とドルへの上昇圧力を一部和らげている。
今週は29日のRBA政策金利発表を皮切りに、30日の米GDPとPCE価格指数、1日の日銀短観と米ISM製造業PMI、2日の米雇用統計が続く。米国では9月利上げ後も景気と物価が強い状態を保つかが重要で、PCE、ISM、雇用統計が今後の金利判断を左右する材料となる。日銀短観では、企業の販売価格判断と設備投資計画が、次の金利政策を見極める手がかりとなる。RBAの声明では、物価と国内需要への評価が豪ドル相場を動かす要因である。
日米の金利差に加え、原油価格と中東情勢は、米国のインフレ見通し、米長期金利、ドル相場を通じて、ドル円、株式、金、原油、暗号資産に影響する共通材料である。中東の供給不安が再び強まり原油高が続く場合、米国の物価見通しの上振れを通じて米金利の上昇圧力が強まり、ドルが選好されやすい。一方、原油安が続き物価懸念が和らぐなら、米金利の上昇圧力の後退が株式市場を支え、豪ドル/米ドルの反発余地を広げる可能性がある。
テクニカル分析
S&P500指数(US500)
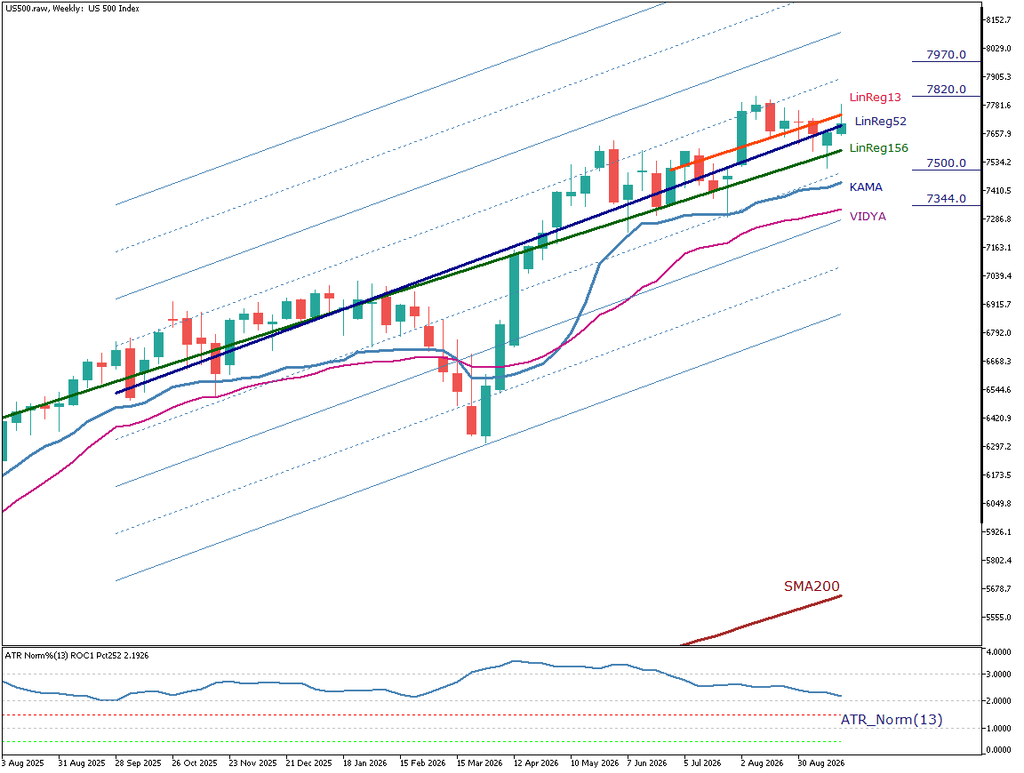
米国株価指数US500の週足は、春以降の上昇で7820付近まで達した後、上値を伸ばせずに押し戻されている。今週足も高値から反落し、入力時点の価格は上向きのLinReg13(13週回帰線)を下回ってLinReg52付近にある。高値圏での上昇が一服した後、これまでの上昇を支えてきた中期の水準で買いが続くかを試す局面である。
LinReg156は上向きで、価格はその上にある。KAMA(カウフマン適応移動平均)とVIDYA(可変指数動的移動平均)も価格の下方に位置する。ただし、これらの線との距離が残る今、確かめるべきはLinReg52付近の値動きである。同線および直下のLinReg156を維持できれば上昇を立て直す余地がある一方、下回る状態が続けば、反落を高値圏での一時的な揺り戻しとして片付けにくくなる。
下段のATR Normalized(価格に対する平均的な値幅の比率)は2.20付近で、春の高水準から低下している。値幅が落ち着いていることは反落が終わった証拠ではないが、LinReg52をめぐる攻防で値幅が再び拡大するかを見れば、下値を探る動きの強まりを判断する手掛かりになる。
上方向は、週足終値でLinReg13と7820を回復できるかが目安となる。回復が続けば、7970の上値試しが視野に入る。下方向は、LinReg52を下回った後、LinReg156と7500付近からなる支持帯で下げ止まるかを確認したい。この支持帯を週足終値で明確に割り込む場合には、調整の長期化を警戒する必要がある。
米国の物価・雇用指標が強く、追加利上げや高金利の長期化が意識される場合、株式市場では割引率の上昇が重荷となり、US500はLinReg52やLinReg156を維持できるかが焦点となる。一方、物価や雇用の減速によって金利上昇圧力が和らぐなら、LinReg13と7820の回復は、金利懸念の後退を織り込む値動きとして注目される。
豪ドル/米ドル(AUD/USD)
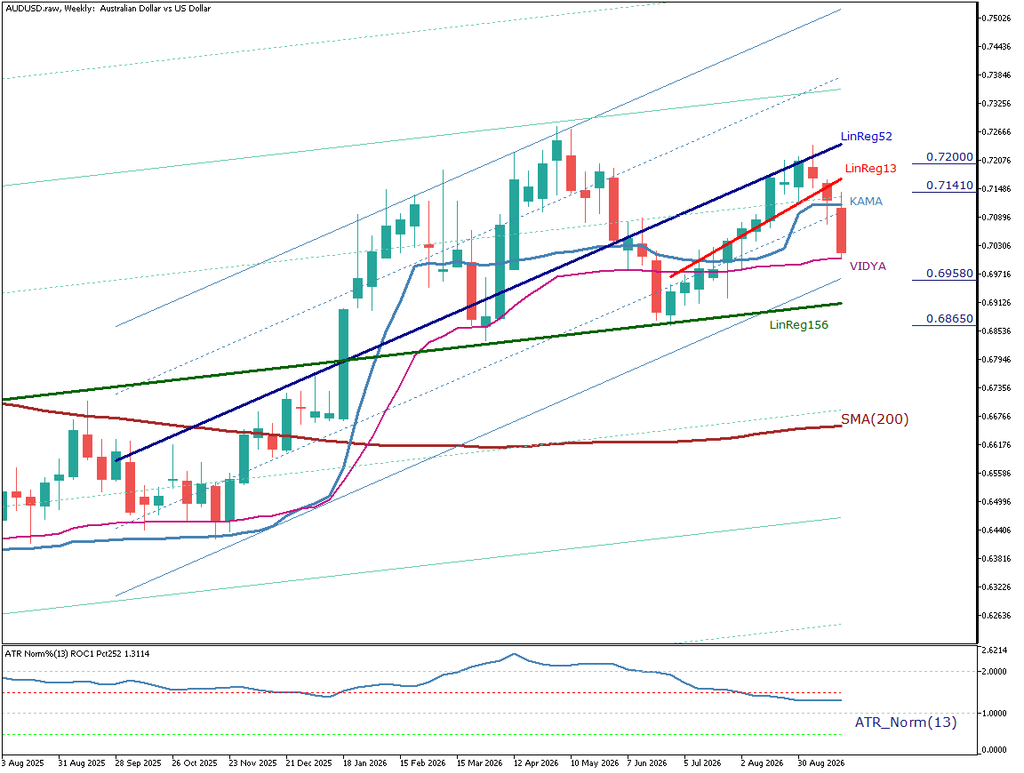
豪ドル/米ドル(AUD/USD)の週足は、6月以降の上昇で0.72000付近を試した後に反落した。足元の価格は上向きのLinReg52(52週回帰線)およびLinReg13を下回り、短中期の上昇を維持できるかが問われている。
一方、LinReg156は上向きで、価格はその上にある。200週単純移動平均線も離れた下方にあり、長期のやや上向きな基調は残っている。ただし、価格は、KAMA(カウフマン適応移動平均線)を下回り、同線も足元で横ばいとなっている。価格近辺のVIDYA(可変指数動的移動平均)を維持できるかが、調整の深さを測る手掛かりとなる。
ATR Normalized(価格に対して正規化した平均的な値幅)は春先の高水準から低下しつつある。現在の下げには、価格に対する値幅の拡大がまだ伴っていない。また、値幅が落ち着いていても下落が止まるとは限らない。まず0.69580を維持できるかを確認し、これを下回る場合には、次の下値目安であるLinReg156を試す過程でATR Normalizedが上向くかを確認したい。
反発局面では0.71410を上回り、その時点のLinReg13を週足で回復できるかが最初の焦点である。その先は0.72000と、上方に位置するLinReg52を試す展開となる。反対に0.69580を割り込み、LinReg156の下で週足が確定するなら、長期の上向き基調への見方を再評価する必要が出てくる。
米国の物価・雇用指標が強く、追加利上げ観測や高金利の長期化が強まる場合には、米ドルが選好され、AUD/USDは0.69580やLinReg156を試す展開が意識される。他方、米金利の上昇圧力が和らぐ一方で、RBAがインフレ抑制を重視する姿勢を維持すれば、0.71410、LinReg13、0.72000を順に回復できるかが、豪ドルの持ち直しを判断する目安となる。
※本記事の情報は市場の動向をご紹介するもので、投資の推奨や勧誘を行うものではありません。また、情報の正確性・完全性について保証するものではありません。
ThreeTraderでは、狭いスプレッドと高い約定力で、幅広い銘柄の取引が可能です。
お得なキャンペーン情報はこちら⇒詳細を見る