注目の経済指標とイベント(11/9~11/13)

米ドルと米国債利回りが低下し、原油安を背景に物価上昇への警戒も後退した。米国債利回りの低下が続くかは、物価の伸びが利下げを後押しするほど鈍るか、雇用動向を受けて米景気の見方がどう変わるかに左右される。
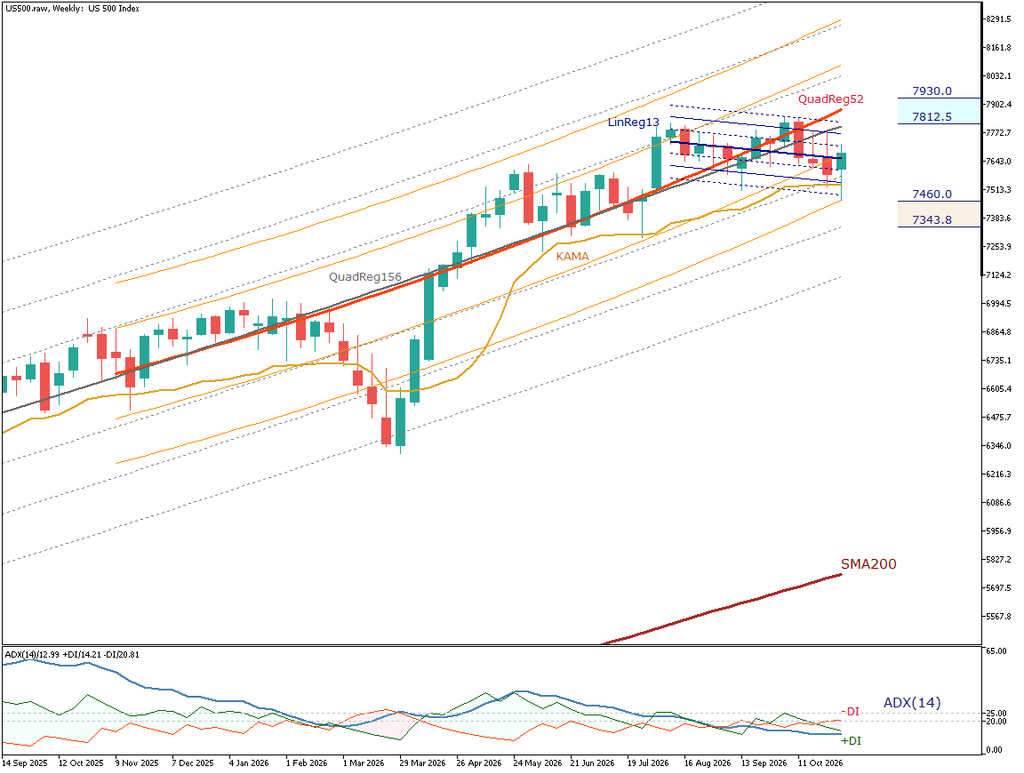
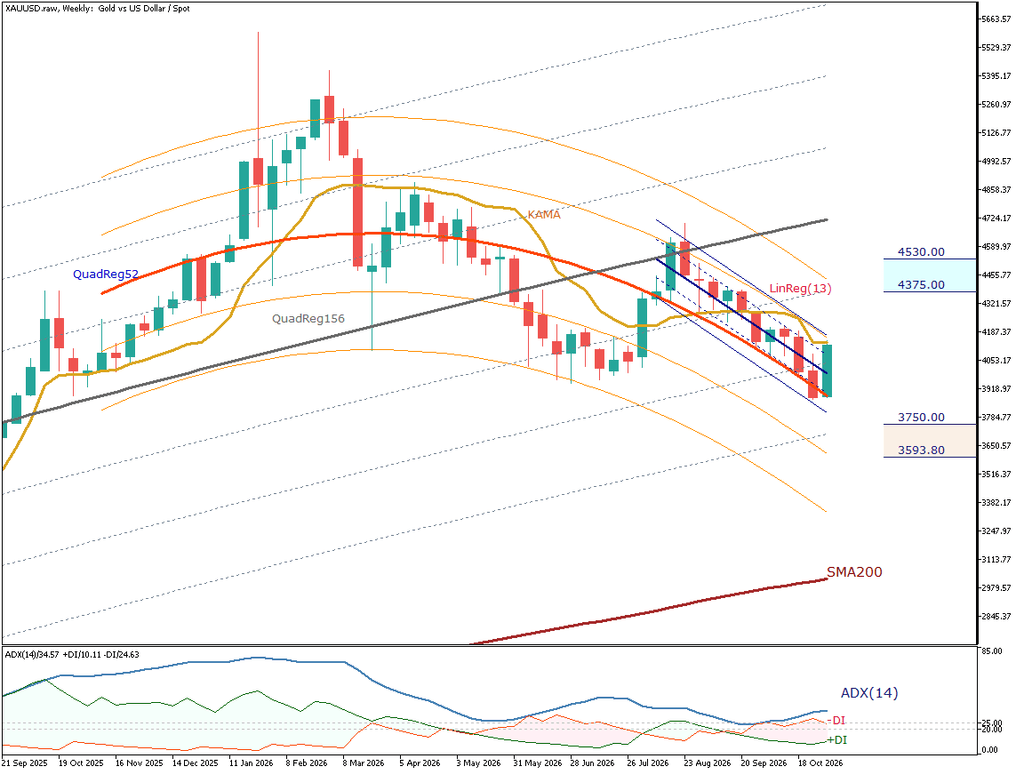
今回は、米金利の動向を踏まえ、S&P500指数とゴールドを週足で分析する。S&P500指数は長期の上昇基調を保ちながらも調整が深まり、ゴールドは米金利の低下を支えに、中期の下降基調のなかで反発している。S&P500指数では下値支持付近で下げ止まるか、ゴールドでは戻り高値を切り上げられるかが焦点である。
今週の米物価指標では、総合指数の強弱に加え、エネルギーを除く分野でも価格上昇が落ち着いているかが焦点となる。10日の米消費者物価指数と13日の米生産者物価指数を通じて、物価上昇の鈍化がどこまで広がっているかを点検し、金融緩和への期待を裏付ける材料となるかを確認する。
注目の経済指標とイベント(11/9~11/13)
| 日付 | 経済指標とイベント | 日本時間 |
| 11/9(月) | 中国・消費者物価指数(10月 CPI) | 10:30 |
| 中国・生産者物価指数(10月 PPI) | 10:30 | |
| 米国・卸売売上高 在庫(9月) | 24:00 | |
| 11/10(火) | 豪州・ウエストパック消費者信頼感指数(11月) | 8:30 |
| 日本・国際収支(経常収支・貿易収支 9月速報) | 8:50 | |
| 日銀・金融政策決定会合における主な意見(10/29~30) | 8:50 | |
| 豪州・NAB企業景況感指数(10月) | 9:30 | |
| 日本・景気ウォッチャー調査[現状判断DI](10月) | 14:00 | |
| 米国・消費者物価指数(10月 CPI/CPIコア) | 22:30 | |
| 中国・貿易収支(10月) | 未定 | |
| Digital Asset Summit London 2026(~11/11) | - | |
| 11/11(水) | カナダ祝日 | - |
| 米国・祝日 | - | |
| 日本・マネーストックM2(10月) | 8:50 | |
| ドイツ・消費者物価指数(10月 CPI・改定値) | 16:00 | |
| 米国・MBA住宅ローン申請指数 | 21:00 | |
| 11/12(木) | 日本・国内企業物価指数(10月) | 8:50 |
| 英国・RICS住宅価格(10月) | 9:01 | |
| 英国・実質GDP(7~9月期・速報値) | 16:00 | |
| 英国・月次GDP(9月) | 16:00 | |
| 英国・鉱工業生産(9月) | 16:00 | |
| 英国・製造業生産高(9月) | 16:00 | |
| 欧州中央銀行(ECB) 経済報告(11月) | 18:00 | |
| カナダ・住宅建設許可(9月) | 22:30 | |
| 米国・新規失業保険申請件数 | 22:30 | |
| 米国・中古住宅販売件数(10月) | 24:00 | |
| 米国・EIA週間石油在庫統計 | 翌2:00 | |
| 米国・財政収支(10月) | 翌4:00 | |
| 11/13(金) | ニュージーランド・ビジネスPMI(10月) | 6:30 |
| フランス・消費者物価指数(10月CPI・改定値) | 16:45 | |
| ユーロ圏・四半期GDP(7-9月 改定値) | 19:00 | |
| 米国・生産者物価指数(10月 PPI/PPIコア) | 22:30 | |
| Digital Assets Forum New York | - |
重要な指標・イベント
- 11月9日(月)中国・消費者物価指数(CPI)・生産者物価指数(PPI)
中国の消費者物価と企業間の取引価格を通じて、国内需要と製造業の回復状況を確認する指標である。今回は10日に予定される貿易統計と合わせ、中国経済の内需と外需を評価する重要な材料となる。特に生産者物価は工業製品の価格動向を示し、資源需要への評価にもつながる。予想を上回る結果は豪ドルや人民元の買いを支え、原油などの商品市場にも影響する。 - 11月10日(火)日本・日銀金融政策決定会合における主な意見
日銀の政策委員が金利や景気について示した考えを確認する資料である。10月30日の会合では政策金利を1.25%に据え置いた一方、1人が1.5%への引き上げを提案しており、追加利上げを求める意見の広がりが今回の焦点である。利上げを早める意見が目立てば円買いと日本株の下押し材料となる。円を借りて海外資産を買う取引の縮小は、暗号資産にも売り圧力を与える。 - 11月10日(火)米国・消費者物価指数(10月CPI・コアCPI)
10月の米消費者物価指数(CPI)は、12月の米連邦公開市場委員会(FOMC)前に公表される最後のCPIである。10月会合では政策金利が据え置かれたが、2人の委員が利上げを支持した。物価の伸びが市場予想を上回れば、追加利上げ観測が強まり、米ドルや米国債利回りの上昇を通じてゴールドの重荷となり得る。伸びが予想を下回れば、据え置き観測が強まるかが焦点となる。 - 11月12日(木)英国・実質GDP(7~9月期速報値)・月次GDP(9月)
物価変動の影響を除いた経済活動の伸びを示し、英国が高い金利にどこまで耐えられるかを確認する指標である。11月2日発表の製造業調査では生産が約2年ぶりの強さとなる一方、仕入れ費用も上昇しており、成長と物価上昇が並行する点が今回の論点である。GDPが予想を上回れば、金利を引き上げやすいとの評価からポンド買いを支える。弱ければポンド売り材料となる。 - 11月13日(金)米国・生産者物価指数(10月PPI・コアPPI)
米国の企業が販売する商品やサービスの価格変化を示し、今後の消費者物価を考えるうえで重要な指標である。今週は10日に消費者物価指数が発表されるため、両指標を比較することで、物価上昇の広がりを確認できる。特に原油価格の変動がエネルギー関連の価格にどう反映されたか、サービス価格の上昇が続いているかが焦点となる。予想を上回ればドル高と米国債利回りの上昇を促し、金や暗号資産の重荷となる。消費者物価との方向の違いも重要な確認点である。
相場のファンダメンタル
為替市場では、米中間選挙で民主党が上下両院の多数派を獲得したことを受け、米ドルと米国債利回りが低下した。政権と議会の対立による政策運営の制約が意識されたほか、中東の緊張緩和への期待から原油価格も下落し、物価上昇への警戒を和らげる材料となった。米10月の民間雇用者数は市場予想を上回った。6日の米雇用統計も、景気と金利見通しに対する市場の評価を左右する重要な材料である。
今週は10日発表の米10月消費者物価指数(CPI)が最大の焦点である。12月の米連邦公開市場委員会(FOMC)を控え、物価が市場予想を上回れば、追加利上げ観測の強まりを通じてドルを支える要因となる。同日には日銀金融政策決定会合の「主な意見」が公表され、追加利上げに前向きな見解が広がっていれば円買い材料となる。13日の米生産者物価指数(PPI)や12日の英国内総生産(GDP)も、物価圧力と景気の強さを見極める手掛かりである。
ドル円相場では、米国の物価上昇が続けば日米金利差の拡大観測がドルを支える一方、日銀の利上げ姿勢は円の下支え要因となる。さらに、原油価格の動向は、輸入物価を通じて各国のインフレ見通しに影響するが、消費者物価への波及には時間差がある。米中間選挙後の政策運営に対する見方も加わり、為替市場の関心は政治情勢から経済指標と金融政策の組み合わせへ移る。ドル円の方向を見極めるうえでは、指標の強弱だけでなく、日米の金利見通しがどう変化するかが焦点である。
テクニカル分析
S&P500指数(US500)
米国株価S&P500指数(US500)の週足は、春先の6,300台から反発し、夏場以降は7,800付近まで上昇した。しかし、9月以降は同水準で上値を抑えられ、戻り高値を切り下げている。直近は7,300台前半まで急落した。長期の上昇構造は残るものの、短期的には下落圧力が強まり、調整が一段と深まる局面である。
価格は下向きのLinReg13(13週線形回帰線)とKAMA(カウフマン適応移動平均線)を下回り、戻りの弱さが鮮明になっている。一方、QuadReg156(156週2次回帰線)とQuadReg52は上向きの形状を維持しており、長期的な上昇の背景は失われていない。ただし、価格が両回帰線から下方へ離れていることから、長期の上昇傾向だけを根拠に反発の持続を期待するのは難しい。
ADX(平均方向性指数)は14台と低水準にとどまる一方、−DIが+DIを上回り、足元では下方向の圧力が優勢である。ただし、ADXは明確な下降トレンドの形成を裏付ける水準には達していない。価格の急落とトレンド強度の低さが併存しており、下落が一時的な調整にとどまるか、持続的な下降局面へ移行するかを見極める必要がある。
今後は7,187.5付近が下値支持の焦点となる。同水準を週足終値で割り込み、LinReg13の下降が続けば、7,030付近まで下値を探る展開が警戒される。一方、KAMAやLinReg13の上方で推移が定着し、7,578付近を回復すれば、7,812.5付近への反発余地が広がる。現時点では短期的な下方向を優先するものの、下降トレンドの形成は明確でなく、下値支持の持続力と回帰線の傾きの変化が重要となる。(本記事執筆時点で最新週足は形成中)
ゴールド/米ドル(XAU/USD)
ゴールド(XAU/USD)の週足は、年初に一時5,500ドルを超えた後、下落に転じた。夏場に3,900ドル付近で下げ止まり、8月には4,600ドル付近まで反発したものの、上昇は続かず、再び下落している。足元では3,870ドル付近への下落から4,100ドル台へ持ち直したが、戻り高値を切り下げる構造に変化はなく、中期的な下降基調の中で反発の持続力を試す局面である。
価格は下向きのLinReg13(13週線形回帰線)を上回り、下降するKAMA(カウフマン適応移動平均線)付近まで回復している。QuadReg52(52週二次回帰線)は下向きで、短中期の下落圧力が残る。一方、QuadReg156(156週二次回帰線)の末端は上向きを維持するが、その傾きは緩やかになっている。価格は上向きのSMA200(200週単純移動平均線)を大きく上回っており、長期上昇の背景は残るものの、中期の下降構造との隔たりが目立つ。
ADX(平均方向性指数、14週)は34.6と高水準にあり、一定の強さを持つトレンドが続いている。方向を示す±DIでは、-DIが+DIを上回り、下降方向の優勢を裏付ける。ただし、足元では価格が大きく反発しており、短期的な値戻しと中期下降トレンドが併存している。現段階では、反発を本格的な上昇転換と判断するには根拠が不足している。
今後はKAMAを上回り、その上方で推移が定着するかが焦点となる。回復が続けば4,375ドル、さらに4,530ドル付近が次の上値目安となる。反対に3,750ドルを割り込めば下降継続の見方が強まり、3,593.8ドル付近が次の下値支持として意識される。
米金利低下は反発を支える材料だが、中期的には下降基調が優勢であり、足元の値戻しだけでは上昇転換と判断できない。戻り高値の切り上げに加え、LinReg13やQuadReg52の傾きの改善が伴うかが、持続的な回復を見極める手掛かりとなる。上値抵抗に抑えられる状態が続けば、再び下値を試す動きへの警戒が必要である。(本記事執筆時点で最新週足は形成中)
※本記事の情報は市場の動向をご紹介するもので、投資の推奨や勧誘を行うものではありません。また、情報の正確性・完全性について保証するものではありません。
ThreeTraderでは、狭いスプレッドと高い約定力で、幅広い銘柄の取引が可能です。
お得なキャンペーン情報はこちら⇒詳細を見る